
Los activos de riesgo se recuperaron, mientras que los refugios seguros retrocedieron ayer y hoy en Asia, después de que los informes de que algunas tropas rusas estaban regresando a sus bases después de los ejercicios cerca de Ucrania, lo que alivió los temores de una mayor escalada por ahora. Hoy, prestaremos especial atención a las actas de la reunión del FOMC y a los IPC de Canadá, ya que podríamos tener una mejor idea de las expectativas en torno a los planes futuros de la Fed y el BoC.
Mejora el sentimiento sobre el alivio de las tensiones geopolíticas, actas del FOMC en la agenda
El dólar estadounidense se negoció a la baja frente a todas menos dos de las otras monedas principales el martes y durante la sesión asiática del miércoles. Ganó solo frente a JPY y CHF, mientras que perdió más terreno frente a AUD y NZD.
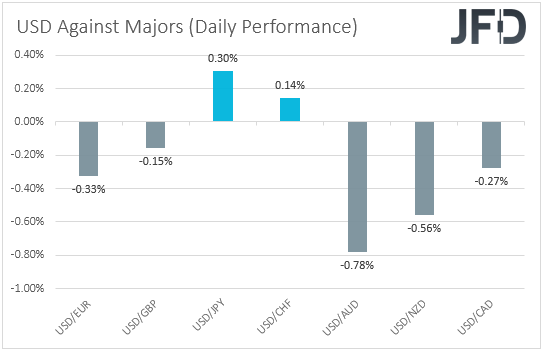
El debilitamiento del dólar estadounidense y los otros refugios seguros, el yen y el franco, combinado con el fortalecimiento del dólar australiano y el neozelandés vinculados al riesgo, sugiere que el sentimiento del mercado dio un giro de 180 grados en algún momento ayer. De hecho, los principales índices de la UE y EE. UU. fueron un mar de verde, con ganancias promedio de 1.77%, con un apetito positivo llegando a la sesión asiática de hoy.
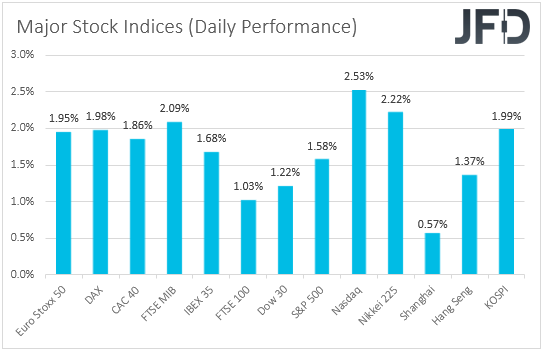
Una vez más, el motor fueron los acontecimientos en torno a las tensiones geopolíticas en Ucrania. Recuerde que el viernes y el lunes, los inversores se asustaron con los titulares de que Rusia podría atacar a Ucrania en cualquier momento, siendo el más posible hoy. Sin embargo, ayer, los informes dijeron que algunas tropas rusas estaban regresando a sus bases después de los ejercicios cerca de Ucrania, lo que alivió los temores de una mayor escalada por ahora. Sin embargo, la OTAN dijo que aún no había visto ninguna evidencia de una desescalada, mientras que el presidente de los EE. UU., Joe Biden, advirtió que más de 150,000 soldados rusos permanecían cerca de la frontera con Ucrania. Por lo tanto, somos reacios a decir que el asunto está resuelto y detrás de nosotros.
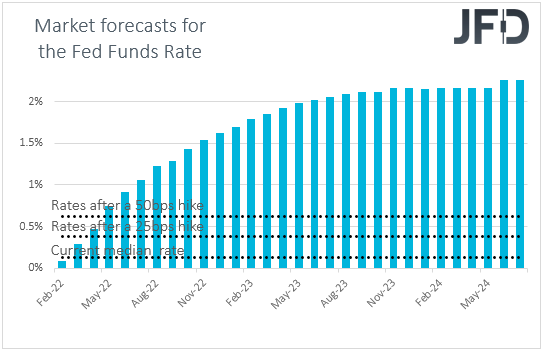
Además de los desarrollos relacionados con la geopolítica, los participantes del mercado también han prestado especial atención a los titulares, eventos y datos que podrían afectar el futuro curso de acción de la Fed. Hoy, tenemos las actas de la última reunión del FOMC, de la que recibimos el mensaje de que se producirá un aumento en marzo, y que existe una probabilidad decente de más despegues este año de lo que sugiere el "gráfico de puntos" de diciembre. Ahora, luego de un sólido informe de empleo, una aceleración de la inflación y los comentarios agresivos de Bullard después de la reunión, los participantes del mercado están descontando por completo aumentos de alrededor de seis cuartos de punto para fines de año. Por lo tanto, escanearemos los minutos en busca de pistas sobre si este número es lógico o no. Cualquier cosa que confirme que la Fed está dispuesta a proceder tan agresivamente como sugieren los precios actuales del mercado podría respaldar al dólar estadounidense y tal vez resultar en un nuevo retroceso en las acciones. Lo contrario podría ser posible si las minutas revelan una imagen más cautelosa que la que presentó el presidente de la Fed, Powell, en la conferencia de prensa posterior a la decisión.
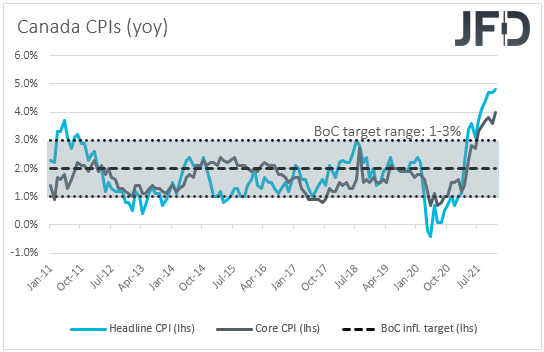
Antes de las minutas, recibimos los datos de inflación de enero de Canadá. Se espera que la tasa de IPC general se mantenga en +4,8% interanual, mientras que la subyacente se haya deslizado a +3,5% interanual desde 4,0%. En su última reunión, el BoC decidió mantener intactas las tasas de interés en 0,25%, en un momento en que la comunidad financiera esperaba un alza. En la declaración que acompaña a la decisión, se señaló que el Consejo espera que las tasas aumenten y que la holgura económica general ahora esté absorbida, lo que significa que es más probable que presionen el botón de aumento en marzo. Sin embargo, una vez más señalaron que la variante del coronavirus Omicron está pesando sobre la actividad, y el gobernador Macklem agregó que las alzas no serán automáticas. Ellos tomarán decisiones en cada reunión, agregó. Con todo eso en mente, no esperamos que la desaceleración de la inflación subyacente impida que los funcionarios del BoC presionen el botón de aumento en marzo, pero podría incitar a los participantes del mercado a reducir sus apuestas con respecto a los próximos despegues. Algo así podría pesar sobre el dólar canadiense.
S&P 500 –
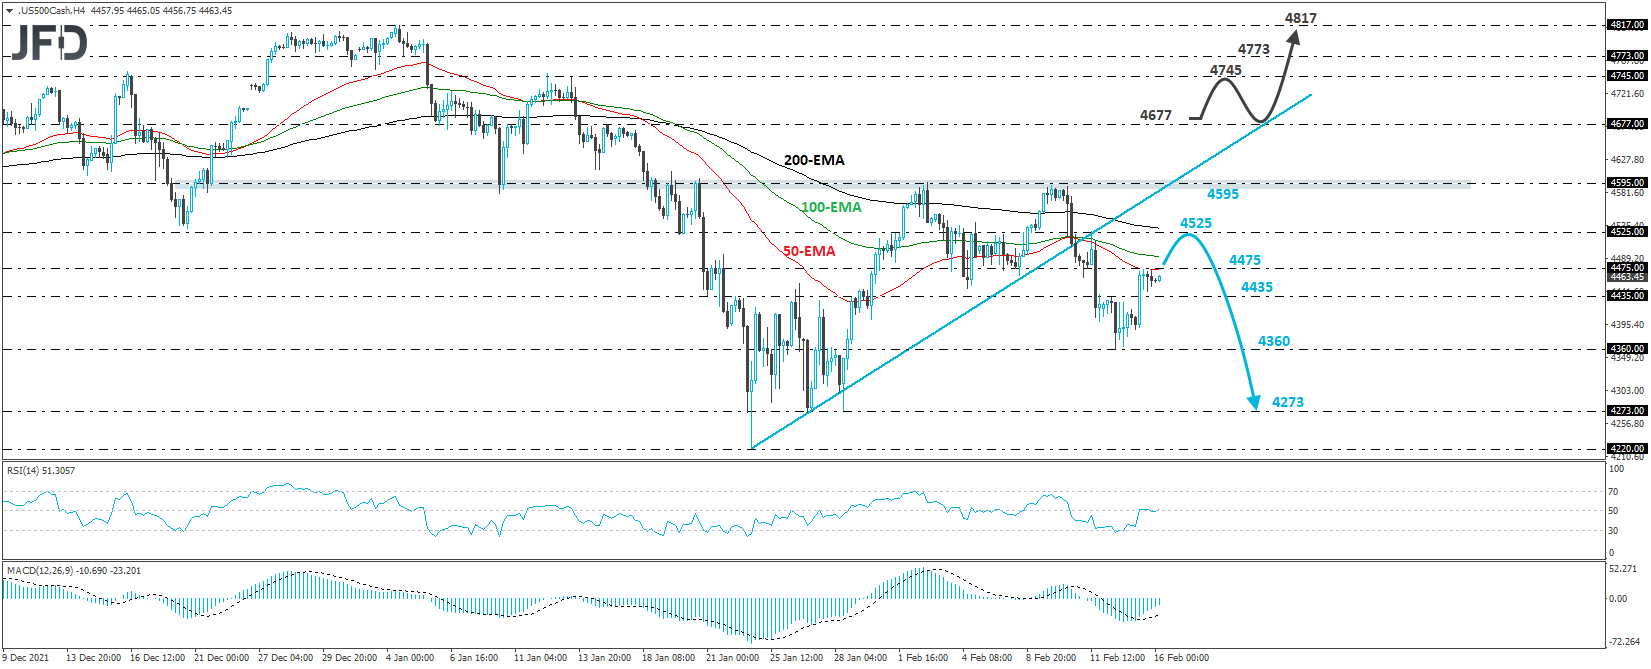
El índice S&P 500 cotizó al alza ayer, pero el avance se mantuvo limitado cerca de la zona 4525. Incluso si el índice continúa un poco más alto, dado que se mantiene por debajo de la línea alcista tomada desde el mínimo del 24 de enero, consideraremos que el panorama a corto plazo sigue siendo cautelosamente negativo.
Los bajistas pueden volver a hacerse cargo desde cerca del pico del 11 de febrero, alrededor de 4525, y pueden impulsar la acción de regreso cerca del mínimo del 14 de febrero, en 4360. Si deciden romper a la baja, esto confirmará una próxima baja. bajo y puede ver margen para descensos hacia el territorio 4273, marcado por los mínimos del 26 y 28 de enero. Ligeramente más abajo se encuentra la barrera de los 4220, marcada por el mínimo del 24 de enero, que también podría ponerse a prueba.
Para comenzar a examinar nuevamente el caso alcista, nos gustaría ver una fuerte recuperación por encima de la zona de 4677, marcada por el máximo del 16 de enero. Esto podría confirmar el regreso del índice por encima de la línea alcista antes mencionada y puede apuntar inicialmente a los picos del 12 y 13 de enero, en 4745, o al mínimo interno del 4 de enero, en 4773. Si los participantes no están dispuestos a detenerse allí, entonces podríamos verlos apuntando a otra prueba en el máximo histórico del índice de 4817, alcanzado el 4 de enero.
USD/CAD –
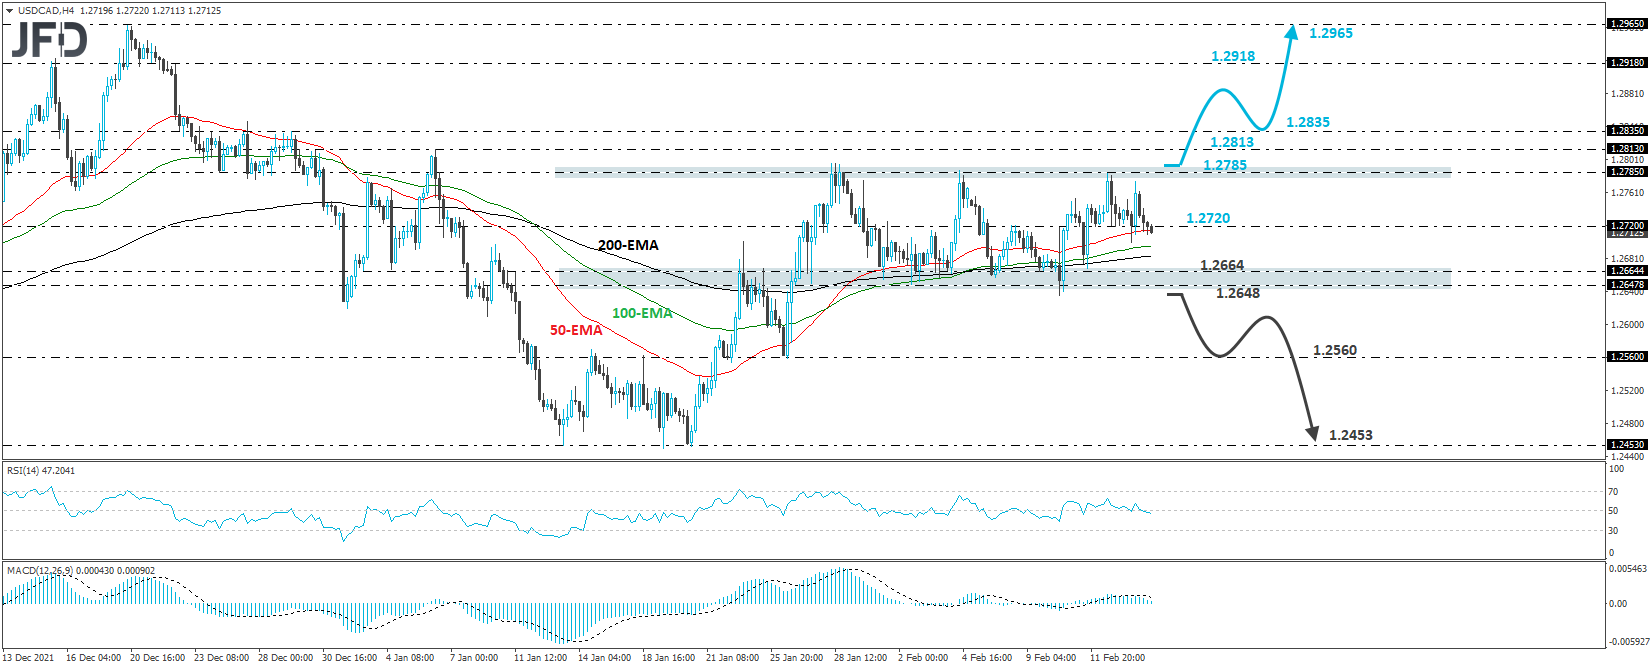
El USD/CAD se negoció a la baja, después de que alcanzó la resistencia ligeramente por debajo de la zona de 1.2785, que ha estado actuando como el extremo superior del rango lateral que ha estado conteniendo la acción del precio desde el 26 de enero. El extremo inferior es el área entre los niveles de 1.2648 y 1.2664, y mientras el par se negocie entre esos límites, mantendremos una posición plana.
La perspectiva podría volverse positiva con una ruptura por encima de 1.2785. esto señalará la salida alcista del rango y puede apuntar inicialmente a las barreras de 1.2813 o 1.2835, marcadas por los máximos del 6 de enero y el 29 de diciembre, respectivamente. Una ruptura alcista podría allanar el camino hacia la zona de 1.2918, donde otra ruptura podría apuntar al pico del 20 de diciembre, en 1.2965.
Alternativamente, si la tasa cae por debajo de la zona de 1.2648, esto pintaría una imagen negativa, con los bajistas quizás empujando la batalla hasta el mínimo del 26 de enero, en 1.2560. Si esa barrera no es capaz de detener la caída, entonces su ruptura podría preparar el escenario para caídas mayores, quizás hacia la zona de 1.2453, que actuó como piso entre el 13 y el 20 de enero.
En cuanto al resto de eventos de hoy
Durante las primeras horas de la mañana europea, ya obtuvimos los IPC del Reino Unido para enero, y tanto las tasas generales como las subyacentes aumentaron un poco más de lo esperado. La libra se fortaleció ligeramente ya que esto mantiene la puerta abierta para una doble subida en la próxima reunión del BoE. Recuerde que en el último, los funcionarios votaron 5-4 por un aumento de 25 pb, y los 4 disidentes pidieron un aumento de 50 pb. Por lo tanto, solo se necesita convencer a un miembro para que eso suceda en marzo.
Desde EE. UU., además de las actas del FOMC, también tenemos las ventas minoristas de enero, donde se espera que las tasas generales y subyacentes hayan repuntado, así como la producción industrial para el mismo mes, que también se espera que haya repuntado algo. .
En cuanto a esta noche, durante la sesión asiática del jueves, Australia publica sus datos de empleo de enero. Se espera que la tasa de desempleo se haya mantenido estable en 4,2%, mientras que se prevé que el cambio neto en el empleo muestre que la economía ha perdido 15k puestos de trabajo después de agregar 64,8k en diciembre.
Aviso de Riesgos:
El contenido que producimos no constituye asesoramiento de inversión o recomendación de inversión (no debe considerarse como tal) y de ninguna manera constituye una invitación para adquirir ningún instrumento o producto financiero. El Grupo de Compañías de JFD, sus afiliados, agentes, directores, funcionarios o empleados no son responsables de ningún daño que pueda ser causado por comentarios o declaraciones individuales de analistas de JFD y no asume ninguna responsabilidad con respecto a la integridad y corrección del contenido presentado. El inversor es el único responsable del riesgo de sus decisiones de inversión. En consecuencia, debe buscar, si lo considera apropiado, asesoramiento profesional independiente relevante sobre la inversión considerada. Los análisis y comentarios presentados no incluyen ninguna consideración de sus objetivos personales de inversión, circunstancias financieras o necesidades. El contenido no se ha preparado de acuerdo con los requisitos legales para los análisis financieros y, por lo tanto, el lector debe verlo como información de marketing. JFD prohíbe la duplicación o publicación sin aprobación explícita.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. El 73,82% de las cuentas de inversores minoristas pierden dinero cuando negocian CFD con la Compañía. Debe considerar si comprende cómo funcionan los CFD y si puede permitirse correr el alto riesgo de perder su dinero. Lea la Divulgación completa de riesgos.
Copyright 2022 JFD Group Ltd