
La mayoría de los índices de la UE y los EE. UU. Cerraron al alza ayer, tal vez debido a los planes de la Comisión Europea de flexibilizar las restricciones al turismo relacionadas con Covid, así como a una temporada de resultados se mantuvo en gran medida optimista. Hoy, en la jornada asiática, el RBA decidió mantener intacta su configuración de política, pero dijo que en la reunión de julio considerarán futuras compras de bonos tras la finalización de las segundas compras de AUD 100 mil millones en septiembre.
Las acciones suben a medida que se eliminan las restricciones de Covid, RBA considerará más QE
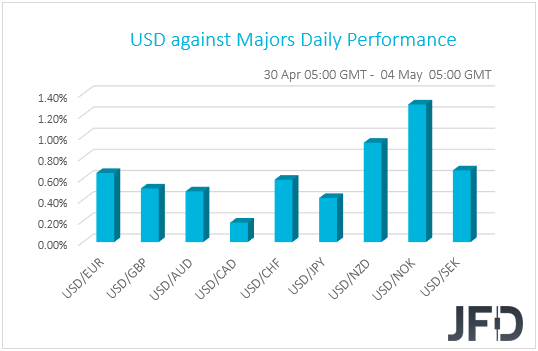
El dólar estadounidense cotizó al alza el viernes y, aunque retrocedió un poco el lunes, se mantuvo elevado frente a todas las demás monedas del G10. Avanzó más frente a NOK, NZD, EUR y CHF en ese orden, mientras que obtuvo las menores ganancias frente al CAD.
El repunte del dólar del viernes puede haber sido el resultado del reequilibrio de la cartera de fin de mes, y los inversores internacionales tal vez se están cargando con los bonos del Tesoro de EE. Las declaraciones del presidente de la Fed de Dallas, Robert Kaplan, de que él y sus colegas deberían comenzar a discutir la reducción gradual de la QE también pueden haber alentado algunas compras de USD. Sin embargo, el presidente de la Fed, Powell, mantuvo una postura cautelosa, señalando que la economía está mejorando pero que “todavía no está fuera de peligro”. De hecho, los últimos datos apoyan la idea. Ayer, el PMI manufacturero del ISM para abril se deslizó a 60,7 desde 64,7, en un momento en que el pronóstico era de un aumento a 65,0, advirtiendo a los participantes que no se emocionen demasiado.
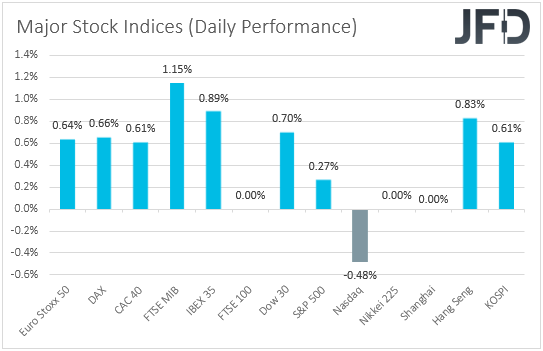
Dejando la esfera de la renta fija y viajando al mundo de la renta variable, vemos que ayer, la mayoría de los principales índices de la UE y EE.UU. terminaron en alza. quizás debido a los planes de la Comisión Europea para relajar las restricciones relacionadas con el turismo relacionadas con Covid, así como a una temporada de ganancias en gran medida optimista. Las excepciones fueron el FTSE 100 del Reino Unido, que permaneció cerrado debido a un feriado bancario, y el Nasdaq de Wall Street, que cayó un 0,48% debido a que los inversores han estado rotando hacia acciones cíclicas y de "reapertura". Las acciones de tecnología de Megacap, como Amazon, Alphabet, Facebook y Microsoft, cotizaron hacia a la baja , a pesar de reportar resultados optimistas la semana pasada. En cuanto a hoy en Asia, los mercados japonés y chino estuvieron cerrados por vacaciones. De lo contrario, el sentimiento parecía haberse mantenido apoyado. Tanto el Hang Seng de Hong Kong como el KOSPI de Corea del Sur han subido un 0,83% y un 0,61%, respectivamente.
En general, nos mantenemos firmes en cuanto a que con la mayoría de las economías de todo el mundo que ahora reabren debido a la mejora en el ritmo de los lanzamientos de vacunas, la voluntad de la Fed de mantenerse acomodada más tiempo y la promesa del presidente Biden de los EE. UU. De aprobar proyectos de ley más favorables, es muy probable que siga recibiendo apoyo. Creemos que los mercados de valores pueden seguir con una tendencia al alza, mientras que el dólar estadounidense y otros refugios seguros, como el yen, pueden estar bajo un renovado interés de venta. Esto podría suceder ya este viernes, cuando se publique el informe de empleo de EE. UU., Y el pronóstico apunta a otra ronda de ganancias laborales estelares.
Ahora, volando a Australia, hoy, durante la jornada asiática, el RBA decidió la política monetaria. Como se anticipó ampliamente, el Banco mantuvo todos sus marcos de política sin cambios, repitiendo que "la recuperación económica en Australia ha sido más fuerte de lo esperado y se prevé que continúe". Dicho esto, los funcionarios agregaron que a pesar de la fuerte recuperación, las presiones inflacionarias siguen siendo moderadas en la mayor parte de la economía y, por lo tanto, en la reunión de julio considerarán futuras compras de bonos tras la finalización de las segundas compras de AUD 100 mil millones en septiembre. Esto significa que, al igual que la Fed, el RBA está comprometido a mantenerse más relajado durante mucho tiempo, al menos hasta que la inflación real se mantenga de manera sostenible dentro de su objetivo de 2-3%, algo que no ven que suceda hasta 2024 como muy pronto.
En nuestra opinión, la promesa del RBA de mantener su política flexible en los próximos años puede ser un factor relativamente negativo para el australiano. Sin embargo, el Banco señaló que la moneda permanece cerca del extremo superior del rango de los últimos años, lo que significa que no están demasiado preocupados por su valor. Con eso en mente, consideraríamos que el camino de la resistencia de lista para esta moneda en realidad está al alza. Es probable que las posturas de política monetaria extra laxas fuera de Australia, como en los EE. UU. Y la Eurozona, mantengan el sentimiento general del mercado respaldado y, por lo tanto, como moneda vinculada al riesgo, el dólar australiano también puede beneficiarse.
Euro Stoxx 50 – Análisis Técnico
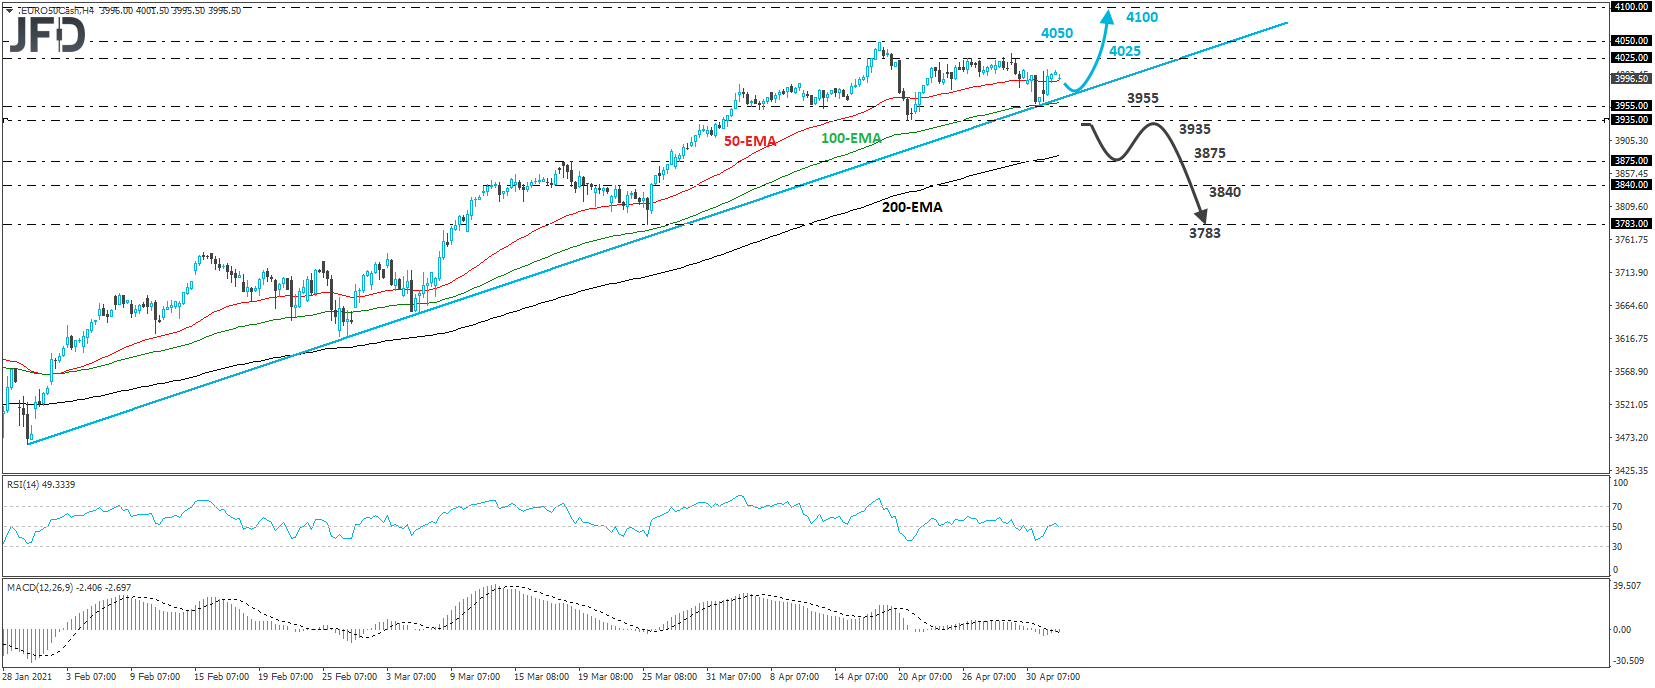
El índice Euro Stoxx cotizó al alza ayer, después de tocar el soporte ligeramente por encima del mínimo del viernes de 3955. Aunque los inversores no han logrado formar un nuevo máximo mayor desde que alcanzaron los 4050 el 16 de abril, el índice continúa operando por encima de la línea de soporte al alza trazada desde el mínimo del 29 de enero, por lo que consideraríamos que la perspectiva a corto plazo sigue siendo positiva.
El índice puede retroceder nuevamente y quizás probar esa línea alcista, pero si los participantes del mercado toman el control desde cerca de esa zona de soporte, esperaríamos que apunten a otra prueba cerca de 4050. Si logran superar ese nivel esta vez, podemos verlos navegar hacia el territorio 4100, marcado como una resistencia por el mínimo de la última semana de marzo de 2007.
En el lado negativo, nos gustaría ver una caída decisiva por debajo de 3935 antes de comenzar a examinar el caso sobre un posible giro a corto plazo. Esto no solo llevará el precio por debajo de la línea alcista antes mencionada, sino que también confirmará un nuevo mínimo menor en los gráficos de 4 horas y diarios. La acción puede deslizarse luego a la zona de 3875, marcada por el máximo de oscilación interior del 18 de marzo, cuya ruptura podría desencadenar extensiones hacia los máximos de oscilación internos del 22 y 23 de marzo, alrededor de 3840. Otra ruptura, por debajo de 3840, podría allanar el camino hacia la baja del 25 de marzo, cerca de 3783.
AUD/JPY –
El AUD / JPY ha estado operando de manera consolidada recientemente, manteniéndose entre las barreras de 84.42 y 84.75. Sin embargo, al hacer zoom, podemos ver que la divisa continúa consolidando por encima de la línea de soporte al alza trazada desde el mínimo del 24 de marzo, mientras que desde el 22 de abril, ha sido respaldada por una línea alcista más corta y más pronunciada. En nuestra opinión, todo esto pinta un panorama relativamente positivo.
Una ruptura por encima de 84,75 puede alentar a los alcistas a apuntar al máximo del 29 de abril, en 85,00, cuya ruptura confirmaría un nuevo máximoy puede ver un margen para extensiones hacia el máximo del 18 de marzo, alrededor de 85,45.
Ahora, en caso de que la divisa caiga por debajo de 84,42, también se colocará por debajo de la línea alcista tomada desde el mínimo del 22 de abril. Esto puede indicar el comienzo de una fase correctiva a la baja, y puede llevar inicialmente a los bajistas a apuntar al mínimo del viernes de alrededor de 84.13. Una ruptura a la baja puede extender la caída hacia la barrera de 83.92, marcada por el máximo del swing interior del 21 de abril, o hacia el área de 83.74, definida como un soporte por el máximo del swing interior del 23 de abril.

Eventos para le resto del día
Tenemos el PMI manufacturero final del Reino Unido para abril, que se espera que confirme su estimación inicial, así como las balanzas comerciales de Estados Unidos y Canadá para marzo. Se pronostica que el déficit de Estados Unidos se habrá ampliado un poco, mientras que se prevé que el superávit de Canadá haya disminuido. En cuanto al mercado energético, tenemos el informe API (American Petroleum Institute) sobre los inventarios de crudo de la semana pasada, pero como siempre es el caso, no hay ningún pronóstico disponible.
Esta noche, durante la sesión asiática del miércoles, se publicará el informe de empleo de Nueva Zelanda para el primer trimestre. Se pronostica que la tasa de desempleo se mantendrá estable en 4.9%, mientras que se espera que el cambio neto en el empleo se haya desacelerado a + 0.2% intertrimestral desde + 0.6%. Se prevé que el índice de costes laborales se mantendrá sin cambios en + 1,5% interanual.
En su reunión anterior, el RBNZ mantuvo intacta su política, se mantuvo preparado para reducir aún más el OCR si fuera necesario, y agregó que es muy probable que pase un período prolongado antes de que se cumplan sus objetivos. Aunque los IPC del primer trimestre sorprendieron al alza, la tasa interanual se mantuvo por debajo del punto medio del rango objetivo del Banco de 1-3% y, por lo tanto, en nuestra opinión, una desaceleración en el crecimiento del empleo permitirá a los funcionarios estar preparados para recortar las tasas de interés. si se considera necesario.
También tenemos un ponente en la agenda de hoy, y esta es la presidenta de la Fed de San Francisco, Mary Daly.
Aviso de Riesgos:
El contenido que producimos no constituye asesoramiento de inversión o recomendación de inversión (no debe considerarse como tal) y de ninguna manera constituye una invitación para adquirir ningún instrumento o producto financiero. El Grupo de Compañías de JFD, sus afiliados, agentes, directores, funcionarios o empleados no son responsables de ningún daño que pueda ser causado por comentarios o declaraciones individuales de analistas de JFD y no asume ninguna responsabilidad con respecto a la integridad y corrección del contenido presentado. . El inversor es el único responsable del riesgo de sus decisiones de inversión. En consecuencia, debe buscar, si lo considera apropiado, asesoramiento profesional independiente relevante sobre la inversión considerada. Los análisis y comentarios presentados no incluyen ninguna consideración de sus objetivos personales de inversión, circunstancias financieras o necesidades. El contenido no se ha preparado de acuerdo con los requisitos legales para los análisis financieros y, por lo tanto, el lector debe verlo como información de marketing. JFD prohíbe la duplicación o publicación sin aprobación explícita.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. El 79,07% de las cuentas de inversores minoristas pierden dinero cuando negocian CFD con la Compañía. Debe considerar si comprende cómo funcionan los CFD y si puede permitirse correr el alto riesgo de perder su dinero. Lea la Divulgación completa de riesgos.
Copyright 2021 JFD Group Ltd.