
Las acciones retrocedieron ayer cuando las fuerzas rusas bombardearon las afueras de Kiev y una ciudad en el norte de Ucrania, justo después de prometer reducir las operaciones. Otra razón para la venta puede haber sido el reequilibrio de la cartera a fin de mes. Ahora, los participantes del mercado pueden empezar a fijar su mirada en los datos del IPC de la zona euro y del empleo en EE.UU., que se publicarán mañana.
Las acciones caen mientras Rusia continúa bombardeando Ucrania
El dólar estadounidense se negoció mixto frente a las otras monedas principales el miércoles y durante la sesión asiática del jueves. Ganó contra AUD, JPY, CAD y NZD en ese orden, mientras que perdió terreno frente a EUR, CHF y GBP.
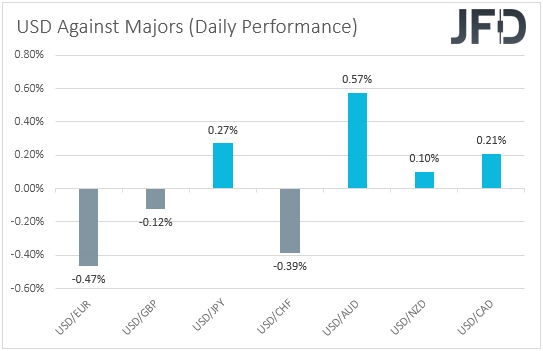
El fortalecimiento del euro y el debilitamiento del yen japonés sugieren que los mercados pueden haber continuado operando con riesgo ayer y hoy en Asia. Sin embargo, el fortalecimiento del franco suizo y el debilitamiento del dólar australiano vinculado al riesgo indican lo contrario. Por lo tanto, dado que el mercado de divisas pinta un panorama borroso con respecto al sentimiento general del mercado, preferimos dirigir nuestra mirada al mundo de las acciones. Allí, vemos que los principales índices de la UE y EE. UU. se negociaron en aguas negativas, con el apetito por el riesgo reducido llegando a la sesión asiática de hoy. Entre los índices bajo nuestro radar, solo el FTSE 100 del Reino Unido y el KOSPI de Corea del Sur cotizaron en verde.
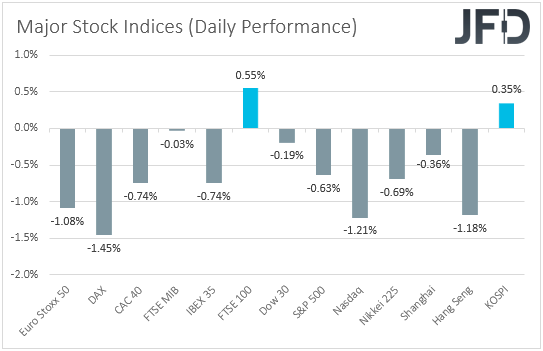
Recuerde que el martes, los mercados de valores subieron debido a que Rusia y Ucrania anunciaron avances en las conversaciones de paz celebradas en Turquía. En lo que se describió como la señal de progreso más tangible hasta ahora, Rusia prometió reducir las operaciones militares alrededor de Kiev y el norte de Ucrania, mientras que Ucrania expresó su voluntad de adoptar un estatus neutral. Dicho esto, los titulares de ayer decían que las fuerzas rusas bombardearon las afueras de Kiev y una ciudad en el norte de Ucrania. Esto puede haber sido una sorpresa, ya que los participantes del mercado se sintieron decepcionados y redujeron sus apuestas de esperanza sobre una posible resolución pronto. Otra razón del revés en las acciones puede haber sido que muchos administradores de fondos pueden haber estado reequilibrando sus carteras a finales de mes.
As for our view, we prefer to wait for the turn of the month to see how much of a disappointment Russia’s actions were, and how much of just a rebalancing yesterday’s selling was. For now, market participants may turn their attention away from the war, and lock their gaze on tomorrow’s preliminary Euro-area inflation data, as well as the US jobs report. Accelerating inflation in the Eurozone may add to speculation that the ECB may need to start rising rates sooner than previously anticipated, while a strong employment report in the US, especially accompanied by accelerating wages, could add to chances of a 50bps hike at the Fed’s upcoming gathering, and a steeper rate path thereafter.
En cuanto a nuestra opinión, preferimos esperar hasta el cambio de mes para ver qué tan decepcionantes fueron las acciones de Rusia y qué tan solo un reequilibrio fue la venta de ayer. Por ahora, los participantes del mercado pueden desviar su atención de la guerra y fijar su mirada en los datos preliminares de inflación de la zona euro de mañana, así como en el informe de empleo de EE.UU. La aceleración de la inflación en la Eurozona puede aumentar la especulación de que el BCE podría necesitar comenzar a subir las tasas antes de lo anticipado, mientras que un sólido informe de empleo en los EE. recolección, y una trayectoria de tasa más pronunciada a partir de entonces.
DJIA –
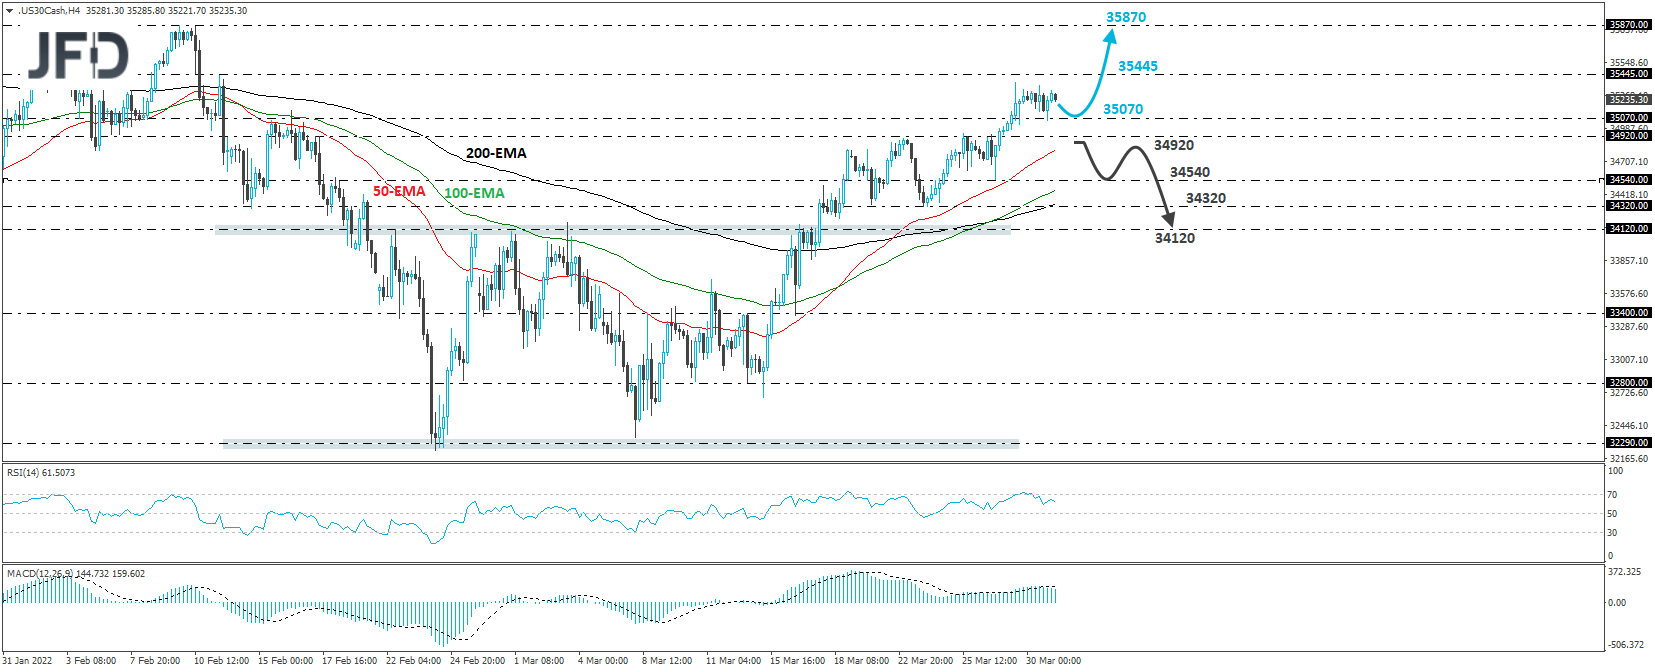
El índice de efectivo del Promedio Industrial Dow Jones se negoció ligeramente a la baja ayer, pero se recuperó un poco hoy en Asia, manteniéndose entre las barreras de 35070 y 35445. Sin embargo, el panorama general aún apunta a una tendencia alcista a corto plazo y, por lo tanto, aún veríamos posibilidades decentes de otro rebote.
Incluso si el índice retrocede una vez más, podríamos ver a los alcistas recargándose cerca de la barrera de 35070 y presionando para una prueba cerca del máximo del 11 de febrero, en 35445. Si logran superar ese obstáculo, entonces podemos ver la escalada. hacia la zona 35870, marcada por los máximos del 9 y 10 de febrero.
En el lado negativo, nos gustaría ver una ruptura clara por debajo de 34920 antes de comenzar a examinar el caso de una corrección más profunda. Esto podría allanar inicialmente el camino hacia el mínimo del 28 de marzo, en 34540, cuya ruptura podría apuntar a la zona de 34320, marcada por los mínimos del 23 y 24 de marzo, o a la zona de 34120, que actuó como una fuerte resistencia entre 22 de febrero y 3 de marzo.
NZD/JPY –
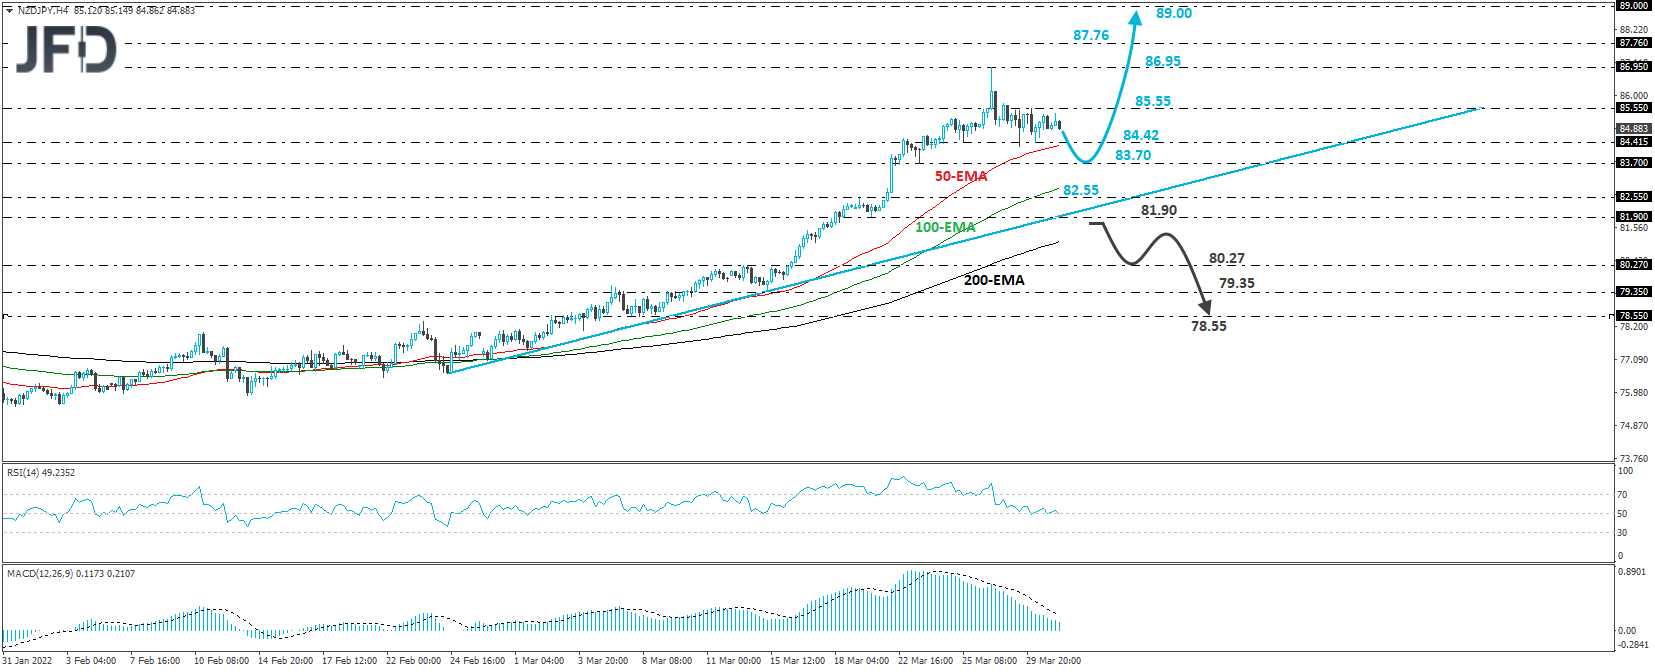
NZD/JPY también se mantuvo dentro del rango ayer, entre los niveles de 84.42 y 85.55. Sin embargo, en general, continúa cotizando por encima de la línea de soporte alcista trazada desde el mínimo del 24 de febrero y, por lo tanto, consideraríamos que la perspectiva a corto plazo sigue siendo positiva, aunque pocos ven un retroceso adicional.
Si un revés potencial se mantiene limitado por encima de la línea alcista antes mencionada, esperaríamos que los alcistas presionen para otra prueba cerca de la barrera de 85.55, cuya ruptura podría allanar el camino hacia el máximo del 28 de marzo, en 86.95. Ligeramente más alta se encuentra la barrera de 87.76, marcada por el mínimo interno del 12 de mayo de 2015, donde otra ruptura podría dar lugar a extensiones hacia el territorio de 89.00, marcado por el máximo del 10 de junio de 2015.
Comenzaremos a examinar el caso de una reversión potencial ante una caída por debajo de 81.90, marcada por el mínimo del 21 de marzo. Esto puede confirmar la ruptura por debajo de la línea alcista antes mencionada y puede alentar a los bajistas a sumergirse hacia la zona de 80.27, marcada por el máximo interno del 14 de marzo. Si no están dispuestos a detenerse allí, podríamos verlos empujando hacia el nivel de 79,35, marcado por el mínimo del 15 de marzo, o hacia la barrera de 78,55, marcada por el mínimo del 8 de marzo.
En cuanto a los eventos de hoy
Durante la sesión asiática, ya obtuvimos los PMI chinos de marzo, con los índices de manufactura y servicios cayendo a territorio contractivo por primera vez desde el pico del brote de COVID de la nación en 2020. Esta puede haber sido otra razón por la que los inversores abandonaron las acciones durante el comercio asiático hoy.
Hace unas horas, se publicó el PIB final del Reino Unido para el cuarto trimestre, y la impresión final se revisó al alza a +1,3% intertrimestral desde +1,0%. Luego, obtenemos las tasas de desempleo de Alemania y la Eurozona para marzo y febrero respectivamente. Se espera que el alemán se haya mantenido estable en 5,0%, mientras que se prevé que el de la zona euro haya bajado a 6,7% desde 6,8%.
De EE. UU., tenemos los datos de ingresos y gastos personales de febrero, así como el índice PCE básico del mes, la métrica de inflación favorita de la Fed. Se espera que los ingresos personales hayan aumentado un 0,5 % intermensual tras estancarse en enero, mientras que se prevé que el gasto se haya desacelerado hasta un +0,5 % intermensual desde un +2,1 %. No hay pronóstico disponible para el índice PCE subyacente, pero teniendo en cuenta que el IPC subyacente subió a +6.4% interanual desde +6.0%, consideraríamos que los riesgos se inclinan al alza. Sin embargo, llegados a este punto, debemos señalar que, aunque es el indicador de inflación preferido por la Fed, el índice PCE básico no es un factor importante en el mercado, y esto se debe a que obtenemos los IPC con mucha anticipación.
Aviso de Riesgos:
El contenido que producimos no constituye asesoramiento de inversión o recomendación de inversión (no debe considerarse como tal) y de ninguna manera constituye una invitación para adquirir ningún instrumento o producto financiero. El Grupo de Compañías de JFD, sus afiliados, agentes, directores, funcionarios o empleados no son responsables de ningún daño que pueda ser causado por comentarios o declaraciones individuales de analistas de JFD y no asume ninguna responsabilidad con respecto a la integridad y corrección del contenido presentado. El inversor es el único responsable del riesgo de sus decisiones de inversión. En consecuencia, debe buscar, si lo considera apropiado, asesoramiento profesional independiente relevante sobre la inversión considerada. Los análisis y comentarios presentados no incluyen ninguna consideración de sus objetivos personales de inversión, circunstancias financieras o necesidades. El contenido no se ha preparado de acuerdo con los requisitos legales para los análisis financieros y, por lo tanto, el lector debe verlo como información de marketing. JFD prohíbe la duplicación o publicación sin aprobación explícita.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. El 73,82% de las cuentas de inversores minoristas pierden dinero cuando negocian CFD con la Compañía. Debe considerar si comprende cómo funcionan los CFD y si puede permitirse correr el alto riesgo de perder su dinero. Lea la Divulgación completa de riesgos.
Copyright 2022 JFD Group Ltd