
Análisis técnico
1. NASDAQ 100 PERSPECTIVAS SEMANALES
REPASO
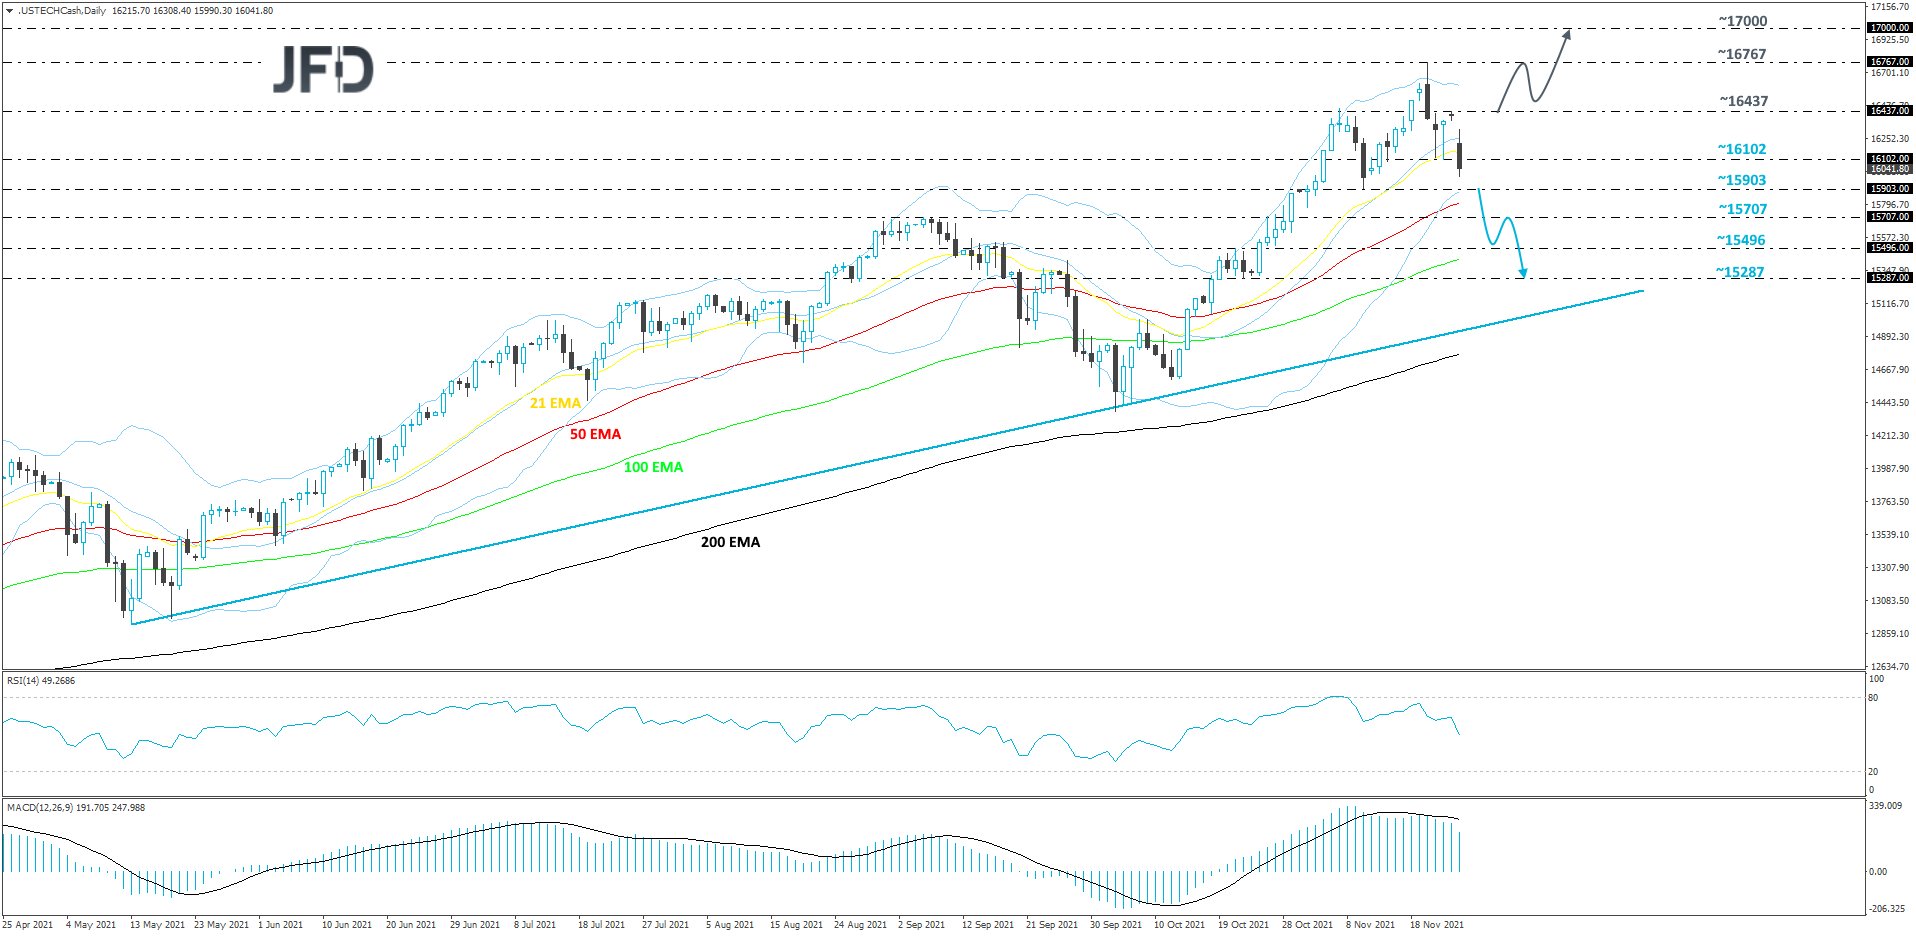
En general, el Nasdaq 100 continúa cotizando muy por encima de una línea de soporte al alza tentativa a mediano plazo trazada desde el mínimo del 13 de mayo. Sin embargo, el declive que vimos la semana pasada puede extenderse a las operaciones de esta semana y podría verse una mayor corrección a la baja. Apuntaremos a áreas ligeramente más bajas, al menos por ahora.
OUTLOOK (SCENARIO A / B)
Si el índice cae por debajo del obstáculo de 15903, marcado por el mínimo del 10 de noviembre, eso podría aumentar las posibilidades de que el precio se desvíe aún más hacia el sur, ya que podrían intervenir más vendedores. Nasdaq 100 puede caer al obstáculo de 15707, o incluso a la zona 15496, marcada por el máximo del 21 de octubre. Si la diapositiva no se detiene allí, el próximo objetivo posible podría estar en 15287, que es el mínimo del 22 de octubre.
Para considerar un movimiento alcista, preferiríamos ver un retroceso por encima de la barrera de 16437, marcada por el máximo del 25 de noviembre. Nasdaq 100 podría viajar de regreso al máximo histórico actual, en 16767, donde podría ocurrir un retraso temporal. Si los alcistas son lo suficientemente fuertes, pueden superar ese obstáculo, confirmando un próximo máximo más alto. El índice se colocaría en un territorio inexplorado, donde el próximo objetivo de resistencia posible podría estar cerca de la marca psicológica de 17000.
2. EURO STOXX 50 PERSPECTIVAS SEMANALES
REPASO
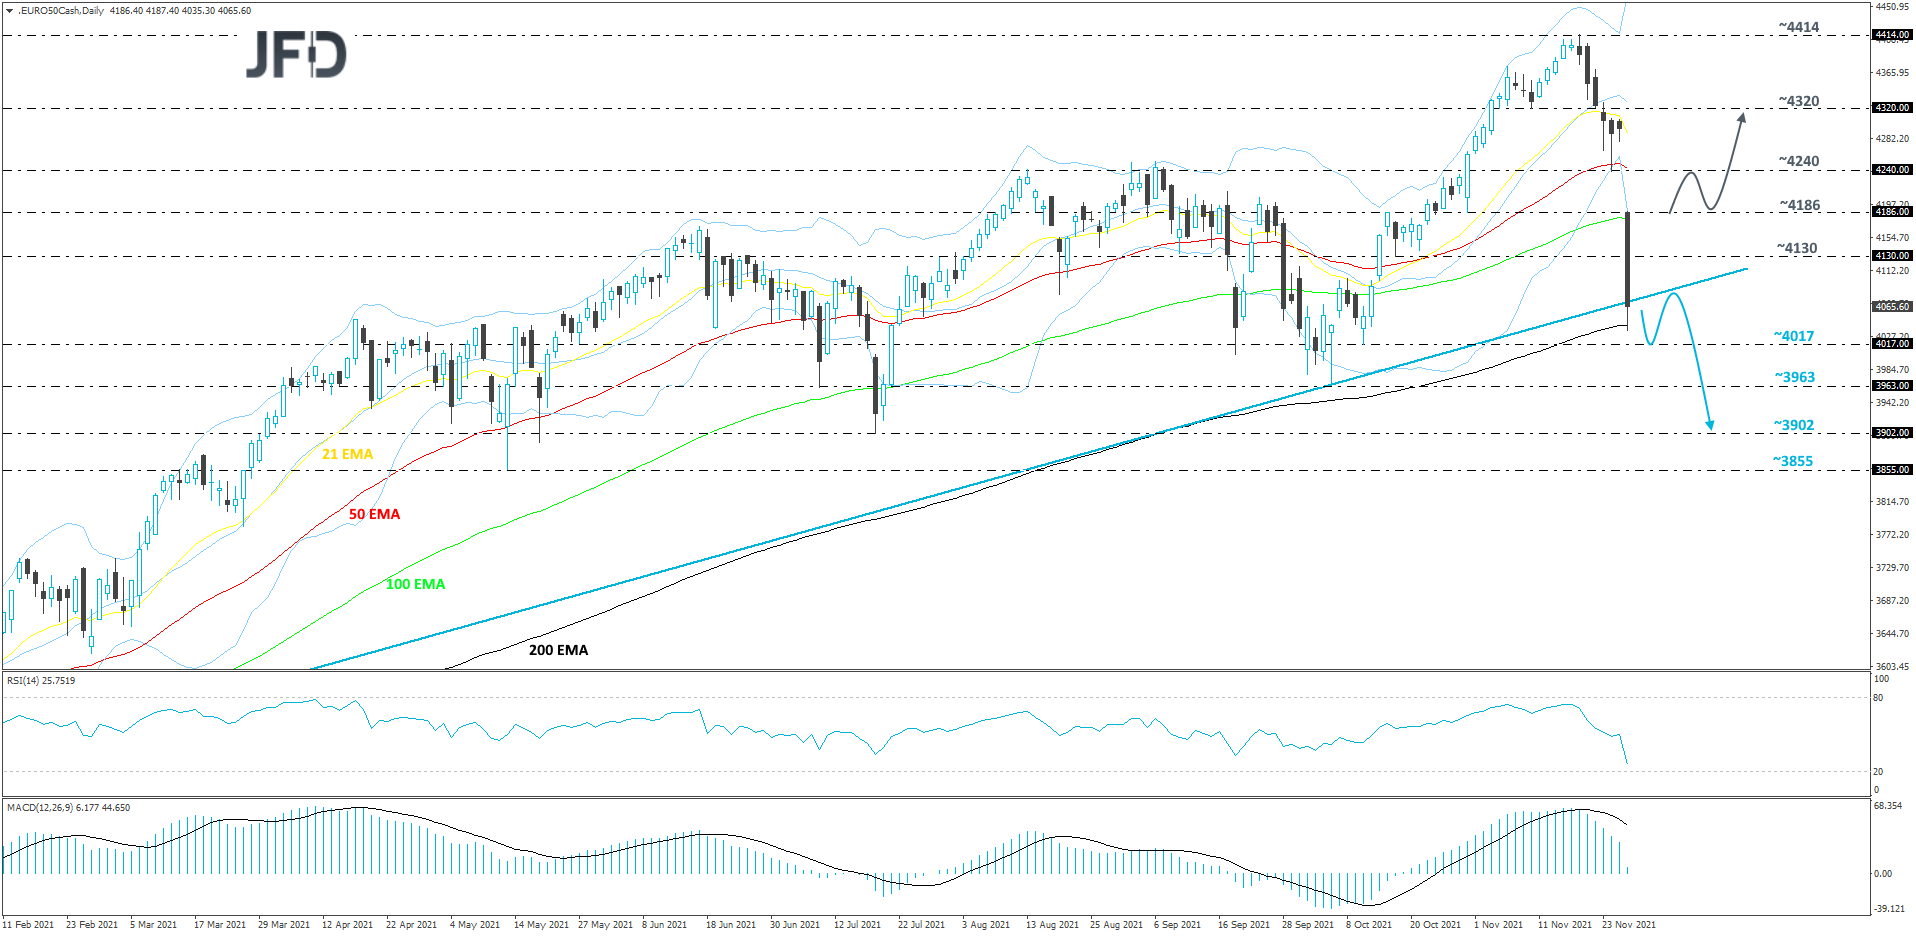
El viernes, el índice Euro Stoxx 50 cayó bruscamente, terminando rompiendo la línea de soporte al alza tentativa a mediano plazo trazada desde el mínimo del 29 de enero y también se mantuvo ligeramente por debajo de ella. El precio también probó la EMA de 200 días. Si la debilidad persiste, es posible que veamos que el índice se desliza aún más, de ahí nuestro enfoque ligeramente bajista por ahora.
OUTLOOK (SCENARIO A / B)
Si el precio cae un poco más y se rompe por debajo de la EMA de 200 días, esto podría llevar a una prueba de la zona 4017, marcada por el mínimo del 12 de octubre. Euro Stoxx 50 podría estancarse allí por un tiempo, o incluso recuperarse. Sin embargo, si el índice se mantiene en algún lugar por debajo de la línea alcista antes mencionada, podría ser posible otra caída. Una ruptura por debajo del obstáculo 4017 podría invitar a algunos vendedores más, lo que podría abrir la puerta para un movimiento hacia el obstáculo 3963, o al nivel 3902, marcado por el punto más bajo de julio.
Por el lado positivo, un movimiento de regreso por encima del máximo del viernes, cerca del obstáculo de 4186, que también marca el mínimo del 29 de octubre, podría permitir que el índice se desplace aún más hacia arriba. EUR Stoxx 50 podría terminar alcanzando el obstáculo 4240, o incluso la zona 4320, que marca el mínimo interno del 10 de noviembre.
3. XAU/USD PERSPECTIVAS SEMANALES
REPASO
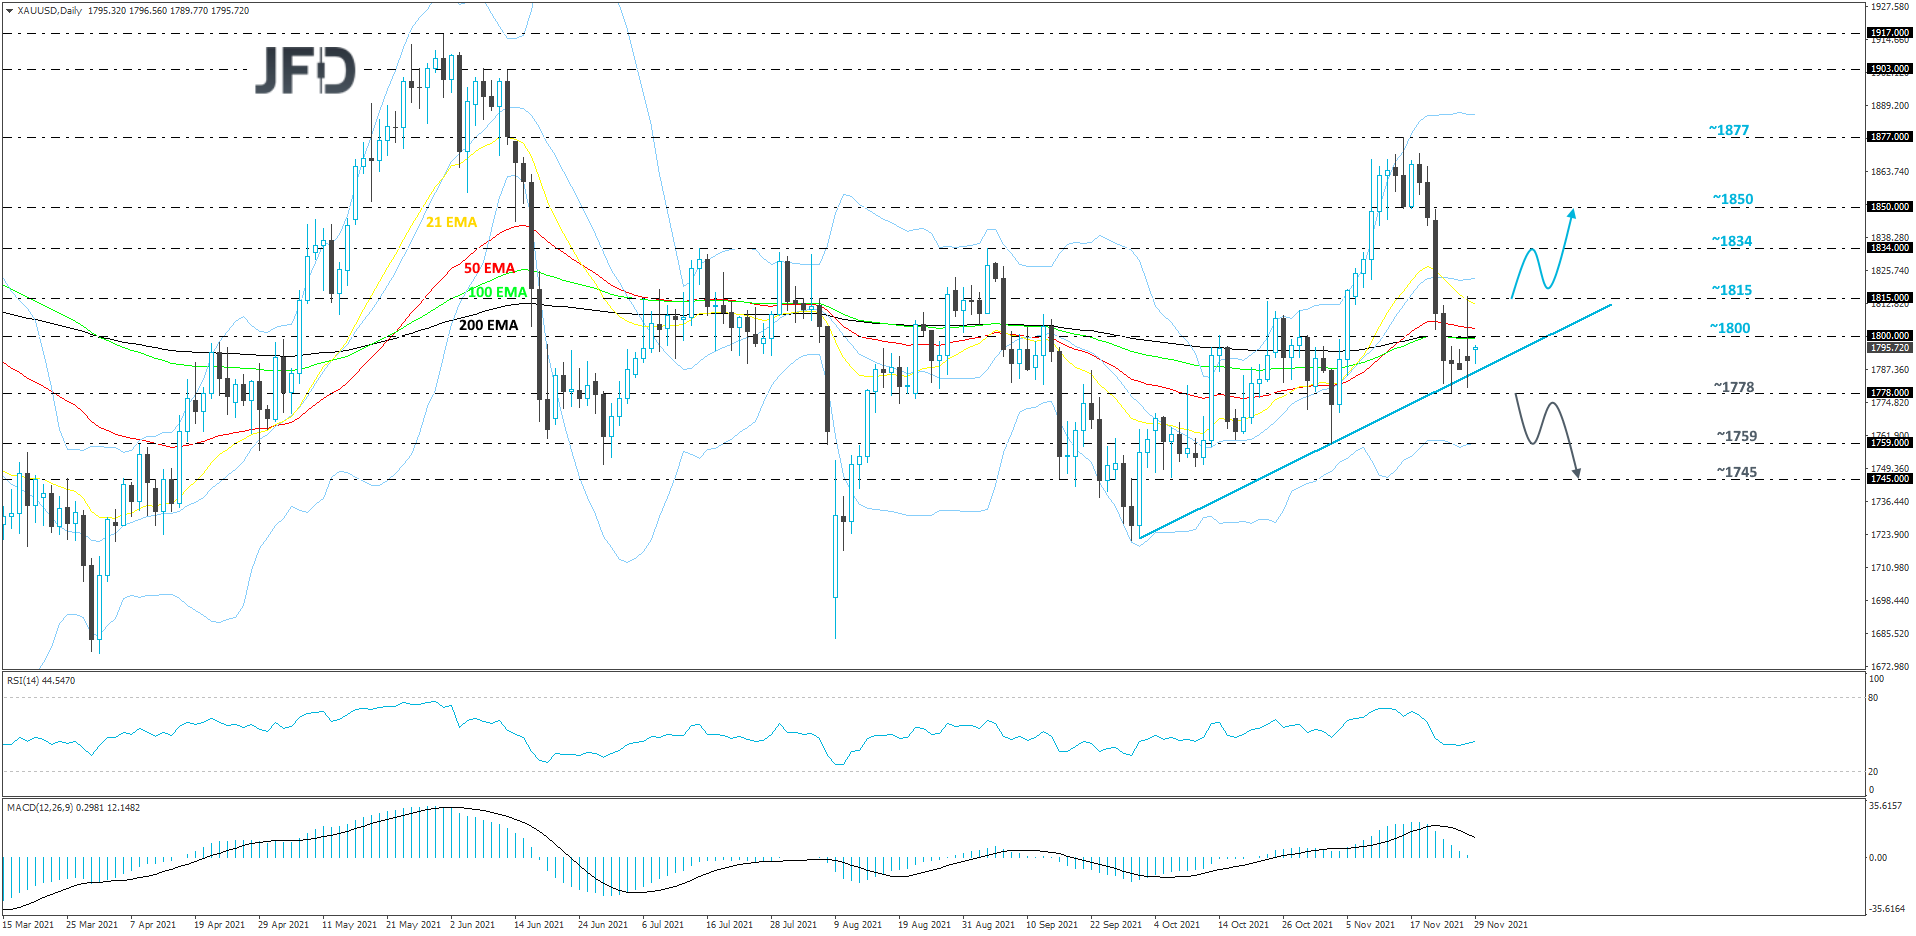
Aunque el oro se movió fuertemente a la baja la semana pasada, logró mantenerse por encima de una línea de soporte alcista a corto plazo tomada desde el mínimo del 30 de septiembre. Si la materia prima continúa cotizando por encima de esa línea, las perspectivas a corto plazo podrían mantenerse cautelosamente positivas.
OUTLOOK (SCENARIO A / B)
Aunque la línea alcista a corto plazo sigue manteniéndose, para estar cómodos con las áreas más altas, preferiríamos esperar un empujón por encima del máximo del viernes, cerca del obstáculo de 1815. De esta manera, más compradores podrían ver esto como una buena oportunidad para intervenir y elevar el metal precioso más alto. El oro puede viajar al obstáculo de 1834, o al área de 1850, marcada cerca de los mínimos internos del 16 y 17 de noviembre.
Alternativamente, si el metal precioso termina rompiendo por debajo de la línea alcista antes mencionada y luego cae por debajo del obstáculo de 1778, marcado por el mínimo de la semana pasada, esto confirmará un próximo mínimo más bajo, despejando potencialmente el camino hacia algunas áreas más bajas. El oro podría deslizarse al punto más bajo actual de noviembre, en 1759, una ruptura del cual puede llevar a un movimiento al nivel de 1745, que está marcado cerca de un máximo interno del 29 de septiembre y el mínimo del 6 de octubre.
4. ETH/USD PERSPECTIVAS SEMANALES
REPASO
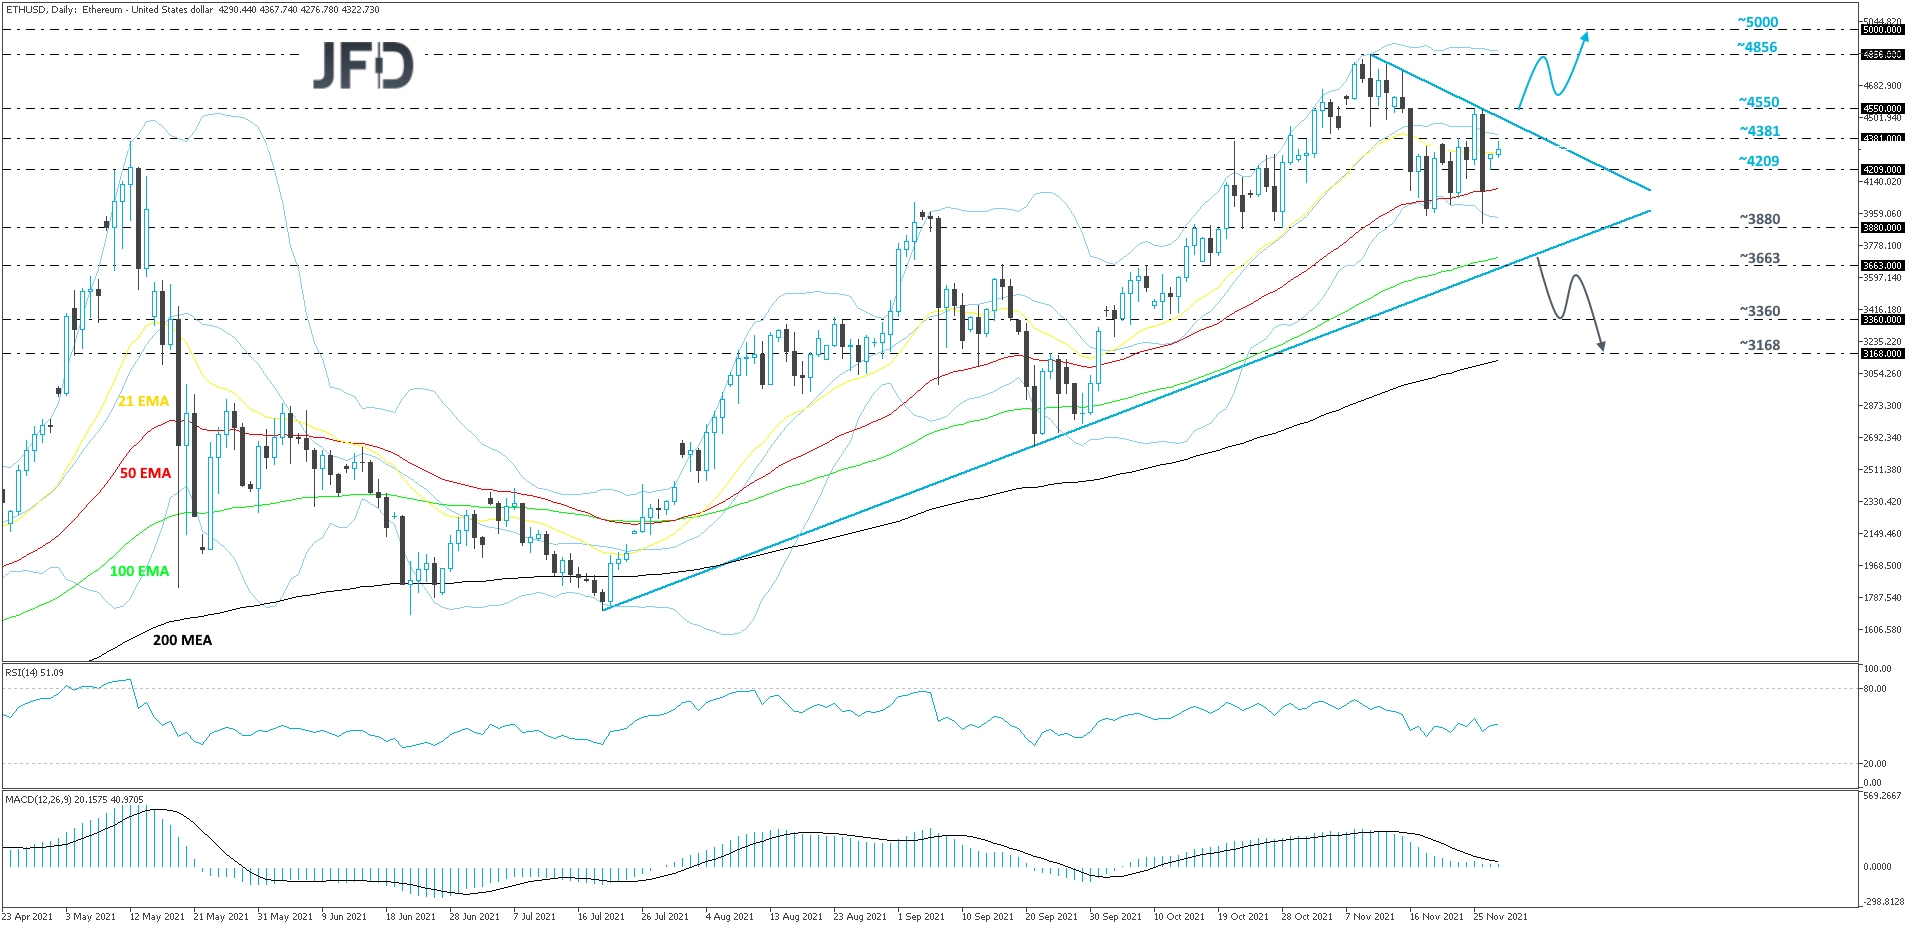
Por ahora, ETH / USD continúa equilibrándose por encima de una línea de soporte al alza tentativa a mediano plazo trazada desde el mínimo del 20 de julio. Al mismo tiempo, la criptomoneda todavía está atascada por debajo de una línea a la baja a corto plazo trazada desde el máximo del 10 de noviembre. Por ahora, esperaremos primero una violación de una de esas líneas, antes de examinar el siguiente movimiento direccional.
OUTLOOK (SCENARIO A / B)
Una ruptura de la línea a la baja antes mencionada y un empujón por encima del máximo de la semana pasada, en 4550, pueden invitar a algunos compradores adicionales a la arena. La criptomoneda podría ser empujada al máximo histórico actual, en 4856, una ruptura del cual confirmaría un próximo máximo más alto y el ETH / USD se colocaría en el territorio inexplorado. El próximo objetivo posible puede estar cerca de la marca psicológica de 5000.
Para dirigir nuestra atención a la baja, se necesitaría una ruptura de la línea alcista mencionada anteriormente. Además de eso, una caída por debajo del obstáculo de 3663, marcado por el máximo del 8 de octubre y el mínimo del 18 de octubre, podría aumentar las posibilidades de que la criptomoneda se deslice aún más. ETH / USD podría viajar al obstáculo 3360, o incluso al nivel 3168, marcado por el máximo interno del 23 de septiembre.
5. USD/JPY PERSPECTIVAS SEMANALES
REPASO
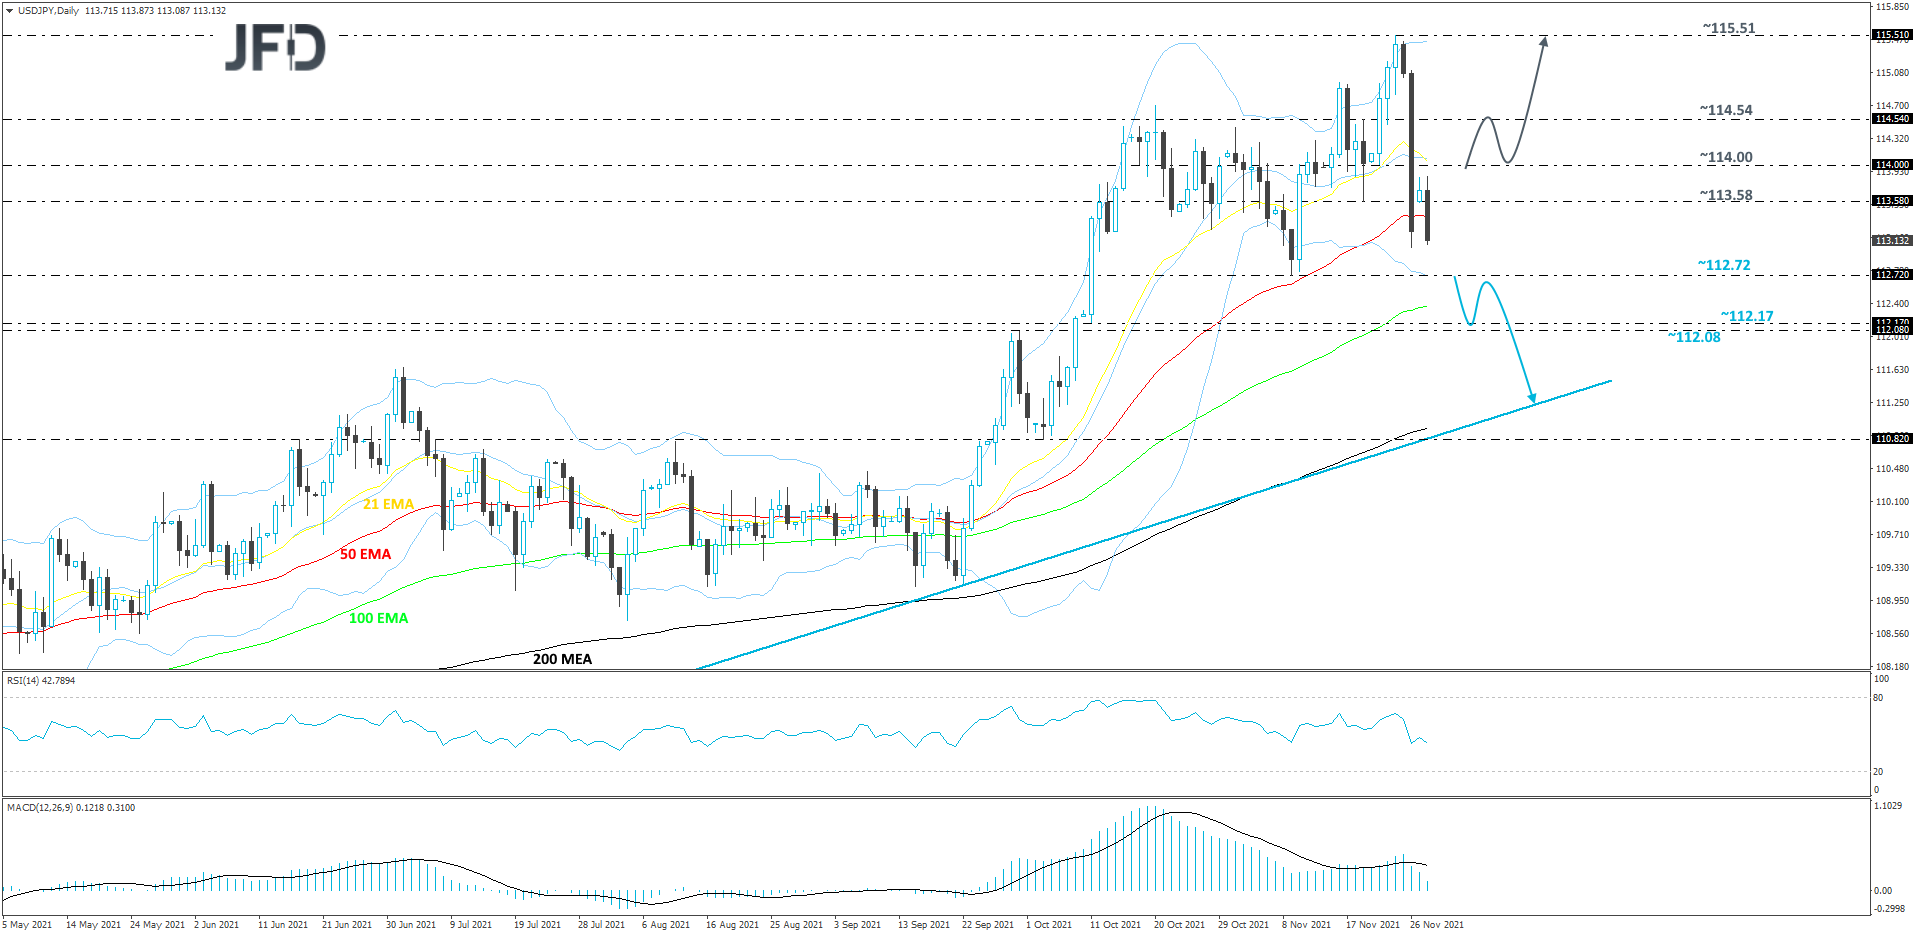
A pesar de operar muy por encima de una línea de soporte alcista tentativa a mediano plazo tomada desde el mínimo del 6 de enero, parece que el declive de la semana pasada también puede continuar esta semana, lo que significa que el par podría optar por una corrección mayor a la baja.
OUTLOOK (SCENARIO A / B)
Una caída por debajo del obstáculo de 112.72, marcado por el punto más bajo actual de noviembre, podría invitar a más vendedores al juego y podría abrir la puerta para una nueva medida correctiva. El USD / JPY podría terminar probando el área entre los niveles de 112.08 y 112.17, marcados por el máximo del 30 de septiembre y el mínimo del 11 de octubre respectivamente, lo que podría proporcionar una retención temporal. Sin embargo, si los bajistas aún son fuertes, pueden continuar aplicando presión y podrían enviar el par hacia la línea alcista antes mencionada.
Alternativamente, si el par regresa por encima de la zona de 114.00, marcada por el mínimo del 22 de noviembre, eso podría ayudar a que el par se mueva un poco más al norte, ya que en ese momento podría estar nuevamente por encima de todas sus EMA. El USD / JPY puede subir hasta el obstáculo de 114,54, una ruptura del cual podría llevar a una prueba del obstáculo de 115,51, marcado por el punto más alto actual de noviembre.
6. EUR/AUD PERSPECTIVAS SEMANALES
REPASO
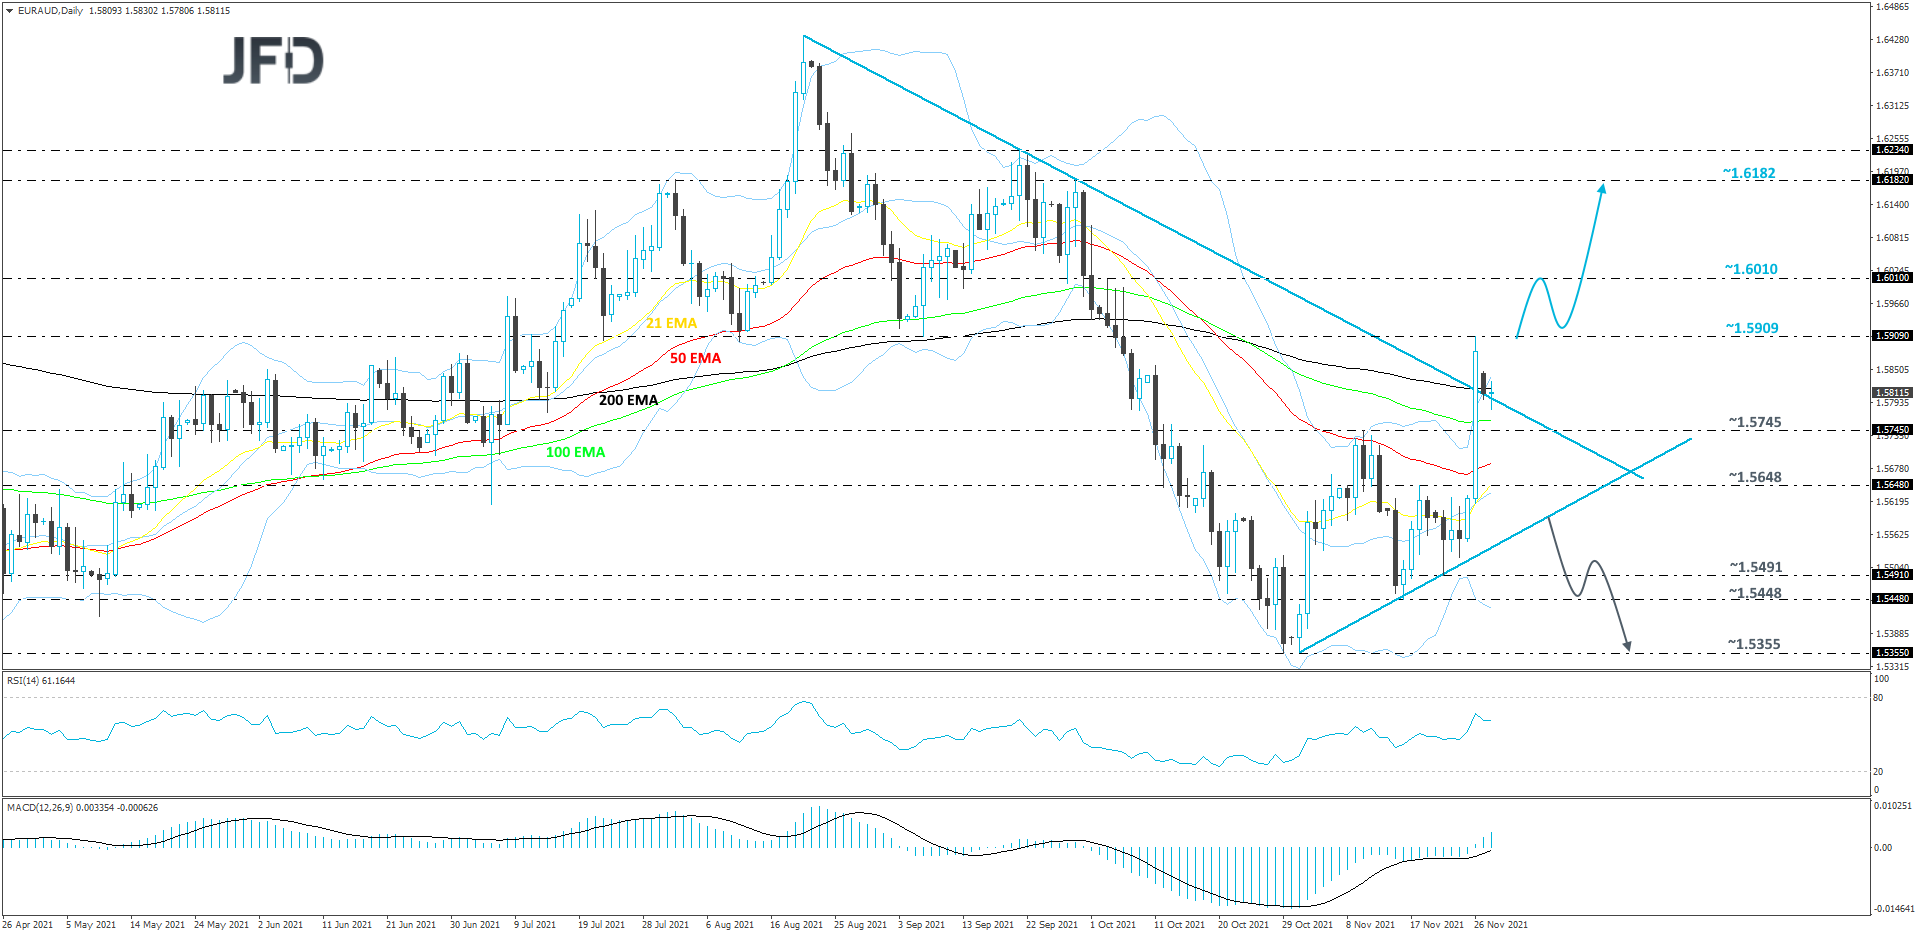
El viernes, el EUR / AUD hizo un fuerte movimiento alcista, superando el punto más alto anterior de noviembre, en 1.5745, y también rompiendo y manteniéndose por encima de una línea de resistencia a la baja tentativa de mediano plazo trazada desde el máximo del 20 de agosto. Si el par continúa operando por encima de esa línea a la baja, nos mantendremos positivos, al menos con la perspectiva a corto plazo.
OUTLOOK (SCENARIO A / B)
Un empujón por encima de la barrera de 1.5909, que marca el punto más bajo de septiembre y el punto más alto de la semana pasada, puede mantener a los alcistas detrás del volante y arrastrar el par más al norte. EUR / AUD podría terminar probando la zona de 1.6010, donde podría ocurrir una retención temporal. Si los compradores continúan aplicando presión, el próximo objetivo de resistencia posible podría estar en 1,6182, marcado por el máximo del 29 de septiembre.
Para dirigir nuestra atención a la baja, preferiríamos esperar una ruptura por debajo de la línea de soporte al alza tentativa a corto plazo trazada desde el mínimo del 1 de noviembre. De esta manera, más osos pueden unirse y enviar al par al obstáculo de 1.5491, o a la zona de 1.5448, marcada por el mínimo del 16 de noviembre. Si la diapositiva no se detiene allí, el próximo objetivo potencial podría estar cerca del punto más bajo actual de noviembre, en 1,5355.
7. Salesforce.com Inc. PERSPECTIVAS SEMANALES
REPASO
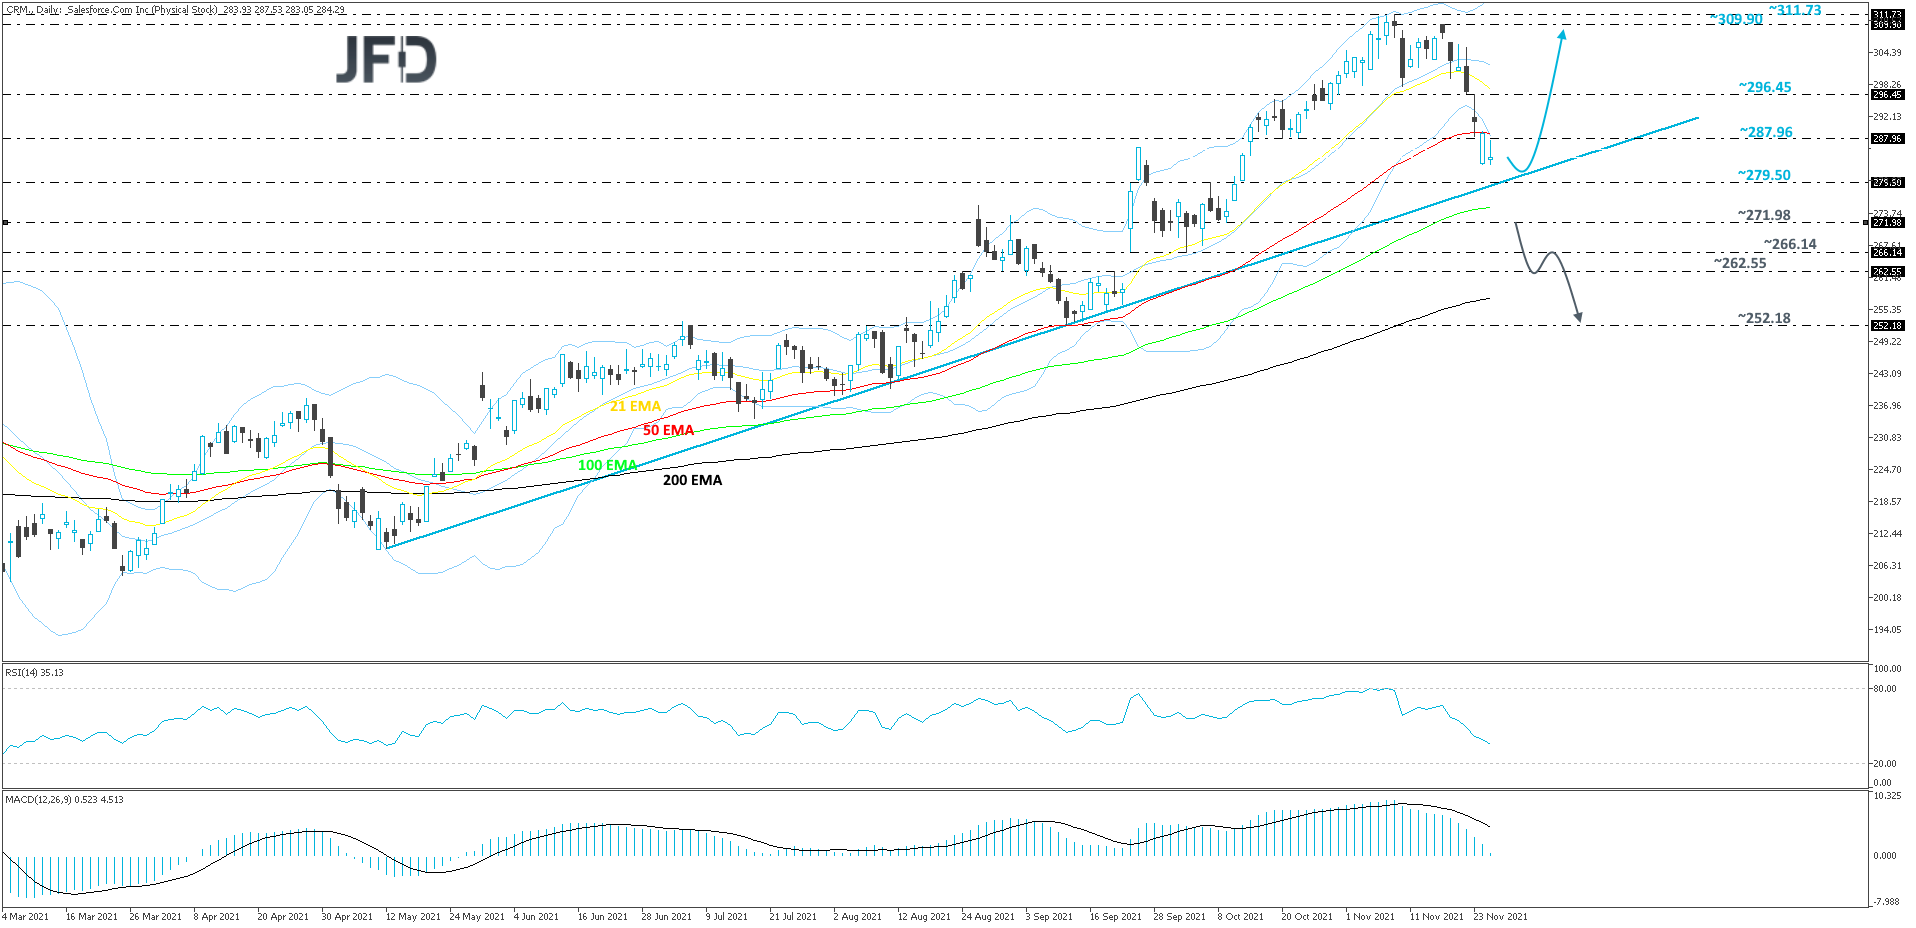
A pesar de la reciente caída, las acciones de Salesforce Inc. (NYSE: CRM) continúan cotizando por encima de una línea de soporte al alza a mediano plazo trazada desde el mínimo del 12 de mayo. Mientras esa línea continúe brindando soporte, la tendencia general podría permanecer al alza.
OUTLOOK (SCENARIO A / B)
Si CRM se mueve un poco más abajo, pero encuentra una fuerte retención cerca de la línea alcista antes mencionada, es posible que se produzca un rebote, ya que algunos compradores pueden aprovechar el precio más bajo e intervenir. La acción podría derivar hacia el obstáculo de 296,45, marcado cerca del mínimo del 22 de noviembre y el máximo del 23 de noviembre. Un nuevo impulso hacia el norte puede preparar el escenario para una prueba de la zona 309.90, que es el máximo del 17 de noviembre.
Por otro lado, si la línea alcista discutida anteriormente se rompe y el precio cae por debajo del obstáculo de 271.98, marcado por el mínimo del 11 de octubre, eso podría despejar el camino para un movimiento al obstáculo de 266.14, o incluso al área de 262.55, marcada. por el columpio interior alto del 21 de septiembre. Si todavía no hay nuevos compradores a la vista, la acción puede seguir deslizándose, apuntando potencialmente al nivel de 252,18, que es el punto más bajo de septiembre.
Vista previa del mercado semanal de divisas
Calendario económico: 29 de noviembre - 3 de diciembre: Persisten los temores de COVID, Powell testifica, IPC de EU y NFP de EE.UU. en la agenda
El jueves pasado se detectó una nueva variante del coronavirus, que probablemente sea resistente a las vacunas, algo que provocó el pánico entre los participantes del mercado. Las acciones europeas experimentaron su peor día en 17 meses el viernes, mientras que Wall Street también cayó en una sesión de medio día. Esta semana, el jefe de la Fed, Powell, testifica ante el Congreso, y será interesante ver si la detección de la nueva variante afectará los planes de política monetaria de la Fed. En el frente de los datos, obtenemos los datos preliminares de inflación de la zona euro para noviembre, así como los informes de empleo de EE.UU. y Canadá para el mes.
El lunes, el calendario económico parece muy ligero en términos de publicación de datos. Por lo tanto, vemos el caso de que los participantes del mercado mantengan su mirada fija en los titulares y los desarrollos que rodean la pandemia de coronavirus. El jueves, las noticias sobre la detección de una nueva variante de COVID posiblemente resistente a las vacunas llegaron a los cables, lo que resultó en una fuerte liquidación de acciones. Los índices europeos cayeron en promedio un 4,47% cada uno el viernes, sufriendo su peor día en 17 meses, mientras que Wall Street siguió con una caída promedio del 2,34%. No olvidemos el pensamiento de que Wall Street cerró temprano el viernes, después de que permaneció cerrado el día anterior debido a las celebraciones del Día de Acción de Gracias.

Se desconoce mucho con respecto a la nueva variante, que se detectó en Sudáfrica, pero a los científicos les preocupa que pueda evadir las respuestas inmunitarias y ser más transmisible. Varias naciones de Europa ya han anunciado nuevas restricciones, incluso antes de la detección de la nueva variante llamada Omicron, debido al rápido aumento de las infecciones. Ahora, con la nueva mutación, más países de todo el mundo pueden comenzar a considerar nuevas medidas, algo que podría aumentar las preocupaciones sobre el desempeño de la economía global. Incluso los precios del petróleo se desplomaron el viernes, cayendo más de un 10%, ante la preocupación de que la nueva variante pudiera afectar la demanda. Entonces, con todo eso en mente, y aún más por descubrir sobre la nueva variante, creemos que el apetito del mercado se mantendrá moderado por un tiempo más.
La única publicación que vale la pena mencionar en el programa del lunes son los IPC preliminares de Alemania para noviembre. Se espera que tanto el IPC como el IAPC hayan aumentado aún más, hasta el + 5,0% interanual y el + 5,5% interanual, desde el 4,5% y el 4,6% respectivamente, lo que significa que la inflación en la zona euro también puede acelerarse. Mañana obtendremos datos para todo el bloque.
El martes, como acabamos de mencionar, tenemos los IPC preliminares de la zona euro para noviembre. Se prevé que la tasa general haya aumentado hasta el + 4,4% interanual desde el + 4,1%, mientras que se espera que el IAPC excluidos los tipos de energía y alimentos se haya disparado hasta el + 2,2% interanual desde el + 2,1%. Sí, la aceleración de la inflación general podría significar que el último aumento de la inflación en todo el mundo puede, después de todo, no ser transitorio. Sin embargo, con Europa adoptando nuevas restricciones debido a la rápida propagación del coronavirus, no esperamos que los funcionarios del BCE comiencen a pensar en endurecer la política monetaria en el corto plazo. Después de todo, la inflación subyacente está ligeramente por encima del objetivo del Banco del 2%, mientras que el presidente Lagarde ha destacado repetidamente que endurecer la política monetaria ahora para controlar la inflación podría ahogar la recuperación de la zona euro. Por lo tanto, incluso si el euro prolonga la recuperación del viernes, no pediremos una reversión alcista. Clasificaremos esto como un rebote correctivo.

Más tarde, el presidente de la Fed, Jerome Powell, y la secretaria del Tesoro, Janet Yellen, testificarán ante el Comité Bancario del Senado sobre la Ley CARES, el programa de estímulo de la Fed para la era de la pandemia. Presentarán el mismo testimonio ante el Comité Financiero de la Cámara el miércoles. Después de que Powell fuera reelegido como director del Banco de la Reserva Federal, los participantes del mercado aumentaron sus apuestas sobre un posible aumento de tipos a mediados del próximo año, y quizás uno más al final del mismo. Incluso después de los titulares sobre una nueva variante de COVID, los inversores mantuvieron sus apuestas. Según los futuros de los fondos de la Fed, el momento del primer aumento de la tasa de 25 puntos básicos se retrasó ligeramente a agosto desde julio, mientras que las expectativas sobre otro alza para fines de año se mantuvieron bien ancladas. Por lo tanto, con todo eso en mente, será interesante ver si Powell sigue confiando en que un aumento de tasas aún podría ser apropiado después de que termine la reducción. Si es así, es probable que el dólar reanude su última tendencia alcista, pero podría ser posible una caída más profunda en caso de que Powell parezca preocupado por la nueva variante de COVID y sugiera que él y sus colegas deberían adoptar una postura más cautelosa en el futuro. También podremos escuchar a varios otros funcionarios de la Fed durante la semana, incluido el vicepresidente Richard Clarida, y estamos ansiosos por saber si han cambiado de opinión o no.

En cuanto al resto de los eventos del martes, durante la sesión asiática, el informe de empleo de Japón y la producción industrial preliminar de la nación, ambos de octubre, deben ser publicados. Se pronostica que la tasa de desempleo se mantendrá estable en 2.8%, mientras que se espera que la producción industrial repunte 1.8% intermensual, luego de contraerse 5.4% en septiembre. También obtenemos los PMI manufactureros y no manufactureros de China para noviembre. Se espera que el PMI manufacturero tenga aumentos leves, pero se haya mantenido en territorio de contracción, mientras que no hay ningún pronóstico disponible para el índice no manufacturero. Las lecturas por debajo de 50 confirmarán que la segunda economía más grande del mundo se encuentra en una situación difícil, y la nueva variante podría empeorar las cosas.
De Canadá, tenemos datos del PIB para el tercer trimestre. Las expectativas son que la tasa intertrimestral anualizada se haya recuperado a + 3.0% desde -1.1%, lo que combinado con un informe de empleo decente el viernes, puede aumentar la especulación de un alza de tasas por parte del BoC pronto. Recuerde que en su última reunión, los políticos canadienses terminaron inesperadamente su programa de QE, manteniendo una postura optimista. Sin embargo, habiendo dicho todo eso, queda por ver si la variante Omicron será una razón para cambiar de planes. En ese sentido, hoy tendremos la oportunidad de obtener una vista actualizada del gobernador del BoC, Tiff Macklem.

El miércoles, durante la sesión asiática, Australia publica sus datos del PIB para el tercer trimestre, con las previsiones apuntando a una contracción intertrimestral del 2,7% después de una expansión del 0,7% el trimestre anterior. A pesar de que los participantes del mercado anticipan alrededor de tres subidas de tipos el próximo año, el RBA se ha mostrado inflexible en que el momento sugerido por los precios del mercado no es el adecuado. Por lo tanto, una tasa del PIB negativa agregaría más credibilidad a la opinión del Banco de que el primer año para subir las tasas podría ser 2023 y, por lo tanto, agregaría más presión al dólar australiano, que, como moneda vinculada al riesgo, esperamos que también sienta el calor. de un deterioro de la confianza del mercado en general.

Más adelante en el día, obtenemos los PMI manufactureros finales de Markit para noviembre de la zona euro, el Reino Unido y los EE.UU., pero como suele ser el caso, se espera que la mayoría de los índices confirmen sus estimaciones preliminares. El índice de manufactura ISM para el mes también está llegando, y se espera que haya subido a 61.0 desde 60.8. Además, como ya señalamos, el jefe de la Fed, Powell, y la secretaria del Tesoro, Yellen, presentarán su testimonio ante el Comité Financiero de la Cámara.
El jueves, después de reunirse el miércoles por su cuenta, la OPEP se sentará con sus aliados que no pertenecen a la OPEP para discutir sobre la producción de petróleo. A pesar del intento fallido de Estados Unidos y otros gobiernos de liberar petróleo de las reservas estratégicas en un intento por bajar los precios de la gasolina, tanto el WTI como el Brent colapsaron el viernes debido a la preocupación de que la nueva variante de COVID tenga un impacto grave en la demanda. Por lo tanto, con eso en mente, no esperamos que el cartel proceda con decisiones audaces en esta reunión. Esperamos que los productores se ciñan a los aumentos de producción mensual de 400.000 bpd. Dicho esto, sería interesante ver sus pronósticos actualizados. ¿Reflejarán preocupaciones sobre la disminución de la demanda? Si este es el caso, podría ser posible otra ronda de venta de petróleo, a pesar de que los miembros se abstienen de aumentar la producción instantáneamente.
En cuanto a los datos del jueves, las únicas publicaciones que vale la pena mencionar son las ventas minoristas, la balanza comercial y los préstamos hipotecarios de Australia, todos de octubre. Se espera que las ventas minoristas se hayan acelerado notablemente, pero se prevé que el superávit comercial disminuya en casi mil millones de australianos. No hay ningún pronóstico disponible para los préstamos hipotecarios.
Finalmente, el viernes, lo más destacado pueden ser los informes de empleo de Estados Unidos y Canadá de noviembre.
Poniendo la pelota en marcha con la de EE. UU., Se espera que las nóminas no agrícolas se hayan acelerado a 550k desde 531k, y se anticipa que la tasa de desempleo habrá bajado a 4.5% desde 4.6%. Se prevé que las ganancias medias por hora hayan crecido al mismo ritmo mensual que en octubre, algo que llevará la tasa interanual hasta el 5,0% desde el 4,9%. En nuestra opinión, en circunstancias normales, otro informe decente podría haber añadido más credibilidad a la opinión sobre un posible aumento de tipos por parte de la Fed tan pronto como termine el tapering. Sin embargo, con la nueva variante COVID de Omicron, aún no sabemos cómo responderán los legisladores. Preferimos escuchar las opiniones de Powell y otros funcionarios antes del informe de empleo antes de llegar a conclusiones más claras sobre cómo reaccionará el mercado a este conjunto de datos.

La misma lógica se aplica al informe canadiense, que también se espera que sea mejor que el anterior. Después de todo, creemos que esta semana, es probable que el dólar canadiense se mantenga más sensible a los movimientos del precio del petróleo, en lugar de a los datos económicos.
En cuanto al resto de las publicaciones, obtenemos los servicios finales y los PMI Markit compuestos de noviembre de la zona euro, el Reino Unido y los EE.UU., y al igual que con los índices de fabricación, se espera que confirmen sus estimaciones preliminares. También se publicará el PMI no manufacturero del ISM para noviembre y el pronóstico apunta a una disminución a 65.0 desde 66.7.
Aviso de Riesgos:
El contenido que producimos no constituye asesoramiento de inversión o recomendación de inversión (no debe considerarse como tal) y de ninguna manera constituye una invitación para adquirir ningún instrumento o producto financiero. El Grupo de Compañías de JFD, sus afiliados, agentes, directores, funcionarios o empleados no son responsables de ningún daño que pueda ser causado por comentarios o declaraciones individuales de analistas de JFD y no asume ninguna responsabilidad con respecto a la integridad y corrección del contenido presentado. El inversor es el único responsable del riesgo de sus decisiones de inversión. En consecuencia, debe buscar, si lo considera apropiado, asesoramiento profesional independiente relevante sobre la inversión considerada. Los análisis y comentarios presentados no incluyen ninguna consideración de sus objetivos personales de inversión, circunstancias financieras o necesidades. El contenido no se ha preparado de acuerdo con los requisitos legales para los análisis financieros y, por lo tanto, el lector debe verlo como información de marketing. JFD prohíbe la duplicación o publicación sin aprobación explícita.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. El 73,90% de las cuentas de inversores minoristas pierden dinero cuando negocian CFD con la Compañía. Debe considerar si comprende cómo funcionan los CFD y si puede permitirse correr el alto riesgo de perder su dinero. Lea la Divulgación completa de riesgos.
Copyright 2021 JFD Group Ltd.