
Análisis técnico
1. NASDAQ 100 PERSPECTIVAS SEMANALES
REPASO
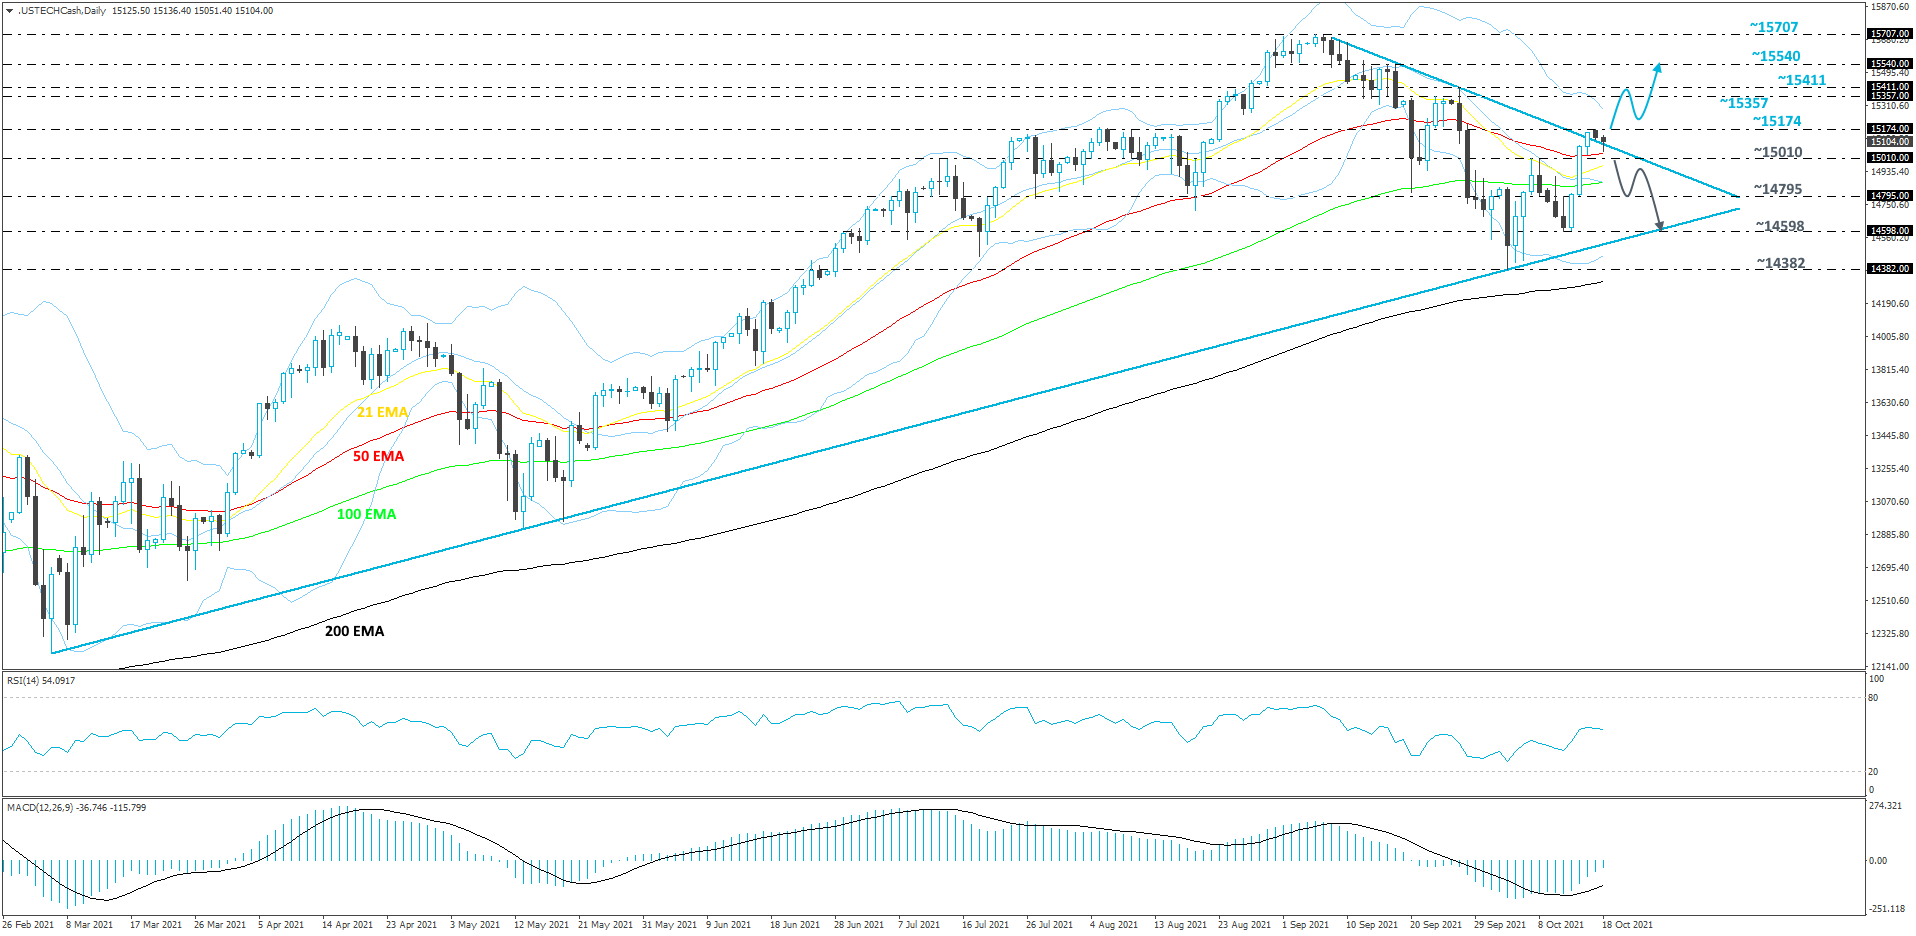
Durante la segunda mitad de la semana pasada, el índice Nasdaq 100 tuvo una fuerte carrera al alza, terminando quebrando y manteniéndose ligeramente por encima de una línea de resistencia a la baja a corto plazo tomada desde el máximo del 8 de septiembre. Si el precio continúa operando por encima de esa línea, nos mantendremos positivos, al menos con la perspectiva a corto plazo.
PERSPECTIVAS (ESCENARIO A / B)
Un empujón por encima del máximo de la semana pasada, en 15174, podría acercar al índice a su próxima posible zona de resistencia, entre los niveles de 15357 y 15411, marcados por los máximos del 23 y 27 de septiembre respectivamente, donde podría producirse un retraso temporal. Nasdaq 100 podría retroceder un poco desde allí, sin embargo, si la caída es de corta duración, los alcistas pueden aprovechar el precio más bajo y volver a subirlo. Si esta vez el índice supera la barrera de 15411, el próximo objetivo podría verse en 15540, marcado cerca de los máximos del 16 y 17 de septiembre.
Alternativamente, si Nasdaq 100 vuelve a caer por debajo de la línea a la baja antes mencionada y también cae por debajo del obstáculo de 15010, marcado por los máximos del 7 y 8 de octubre, eso puede asustar temporalmente a los alcistas del campo. Los bajistas podrían arrastrar el precio al obstáculo de 14795, o incluso al nivel de 14598, marcado por el mínimo de la semana pasada. Alrededor de allí, el Nasdaq 100 puede encontrar soporte adicional de la línea de soporte alcista a mediano plazo tomada desde el mínimo del 5 de marzo.
2. NIKKEI 225 PERSPECTIVAS SEMANALES
REPASO
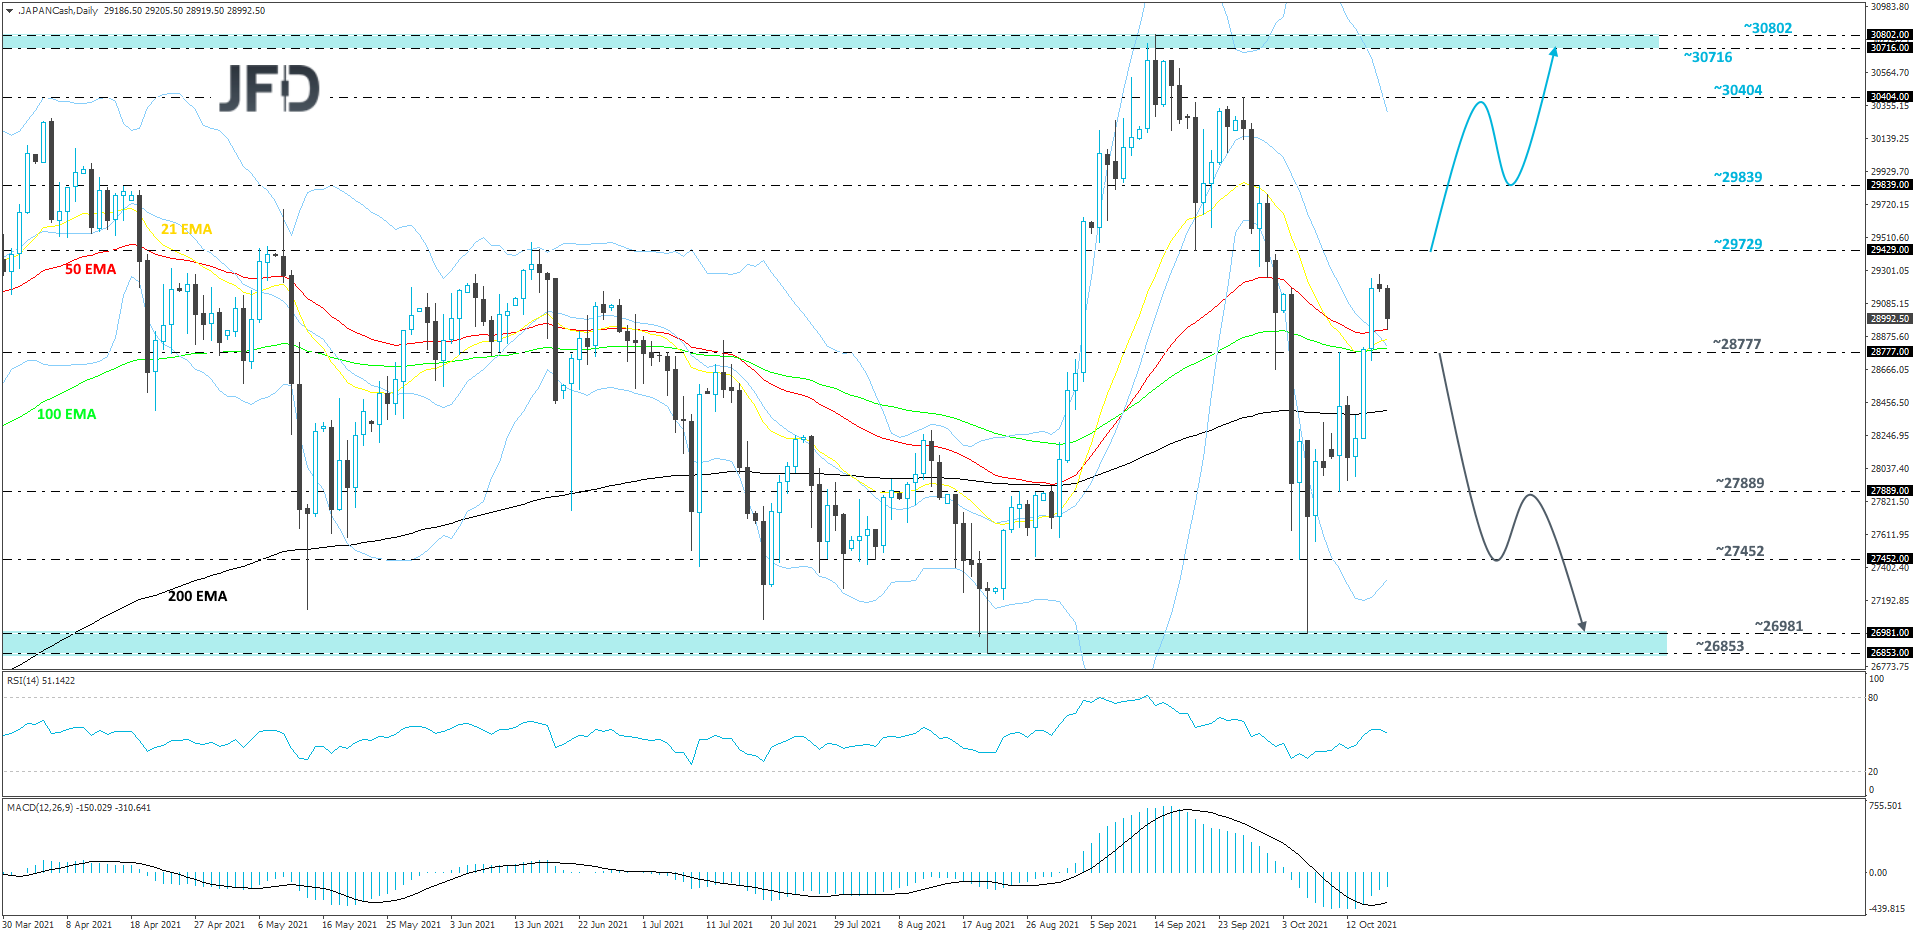
Desde mediados de febrero de este año, el Nikkei 225 se mueve lateralmente en un amplio rango. El límite inferior de ese rango está aproximadamente entre los niveles 26853 y 26981 y el lado superior está entre los niveles 30716 y 30802. Esta semana, el índice logró moverse más alto y por encima del punto medio del rango dado, que está aproximadamente alrededor del nivel 28777, marcado por el máximo interno del 11 de octubre.
PERSPECTIVAS (ESCENARIO A / B)
Un nuevo empujón hacia el norte podría llevar al Nikkei 225 al obstáculo 29429, oa la zona 29839, marcada por el máximo del 29 de septiembre. Si la compra no se detiene allí, el precio podría elevarse al área de 30404, que es el máximo del 27 de septiembre, o al lado superior del rango mencionado anteriormente, donde el movimiento ascendente puede detenerse por un tiempo.
En el lado negativo, si el índice vuelve a caer por debajo del obstáculo de 28777, marcado por el máximo interno del 11 de octubre, esto también colocaría el precio por debajo de todas las EMA en nuestro gráfico diario, lo que posiblemente indique nuevas caídas. El Nikkei 225 puede viajar al obstáculo 27889, o al territorio 27452, marcado por el mínimo del 5 de octubre. Si esa área no detiene el deslizamiento, el índice podría caer al lado inferior del rango mencionado anteriormente.
3. XAU/USD PERSPECTIVAS SEMANALES
REPASO
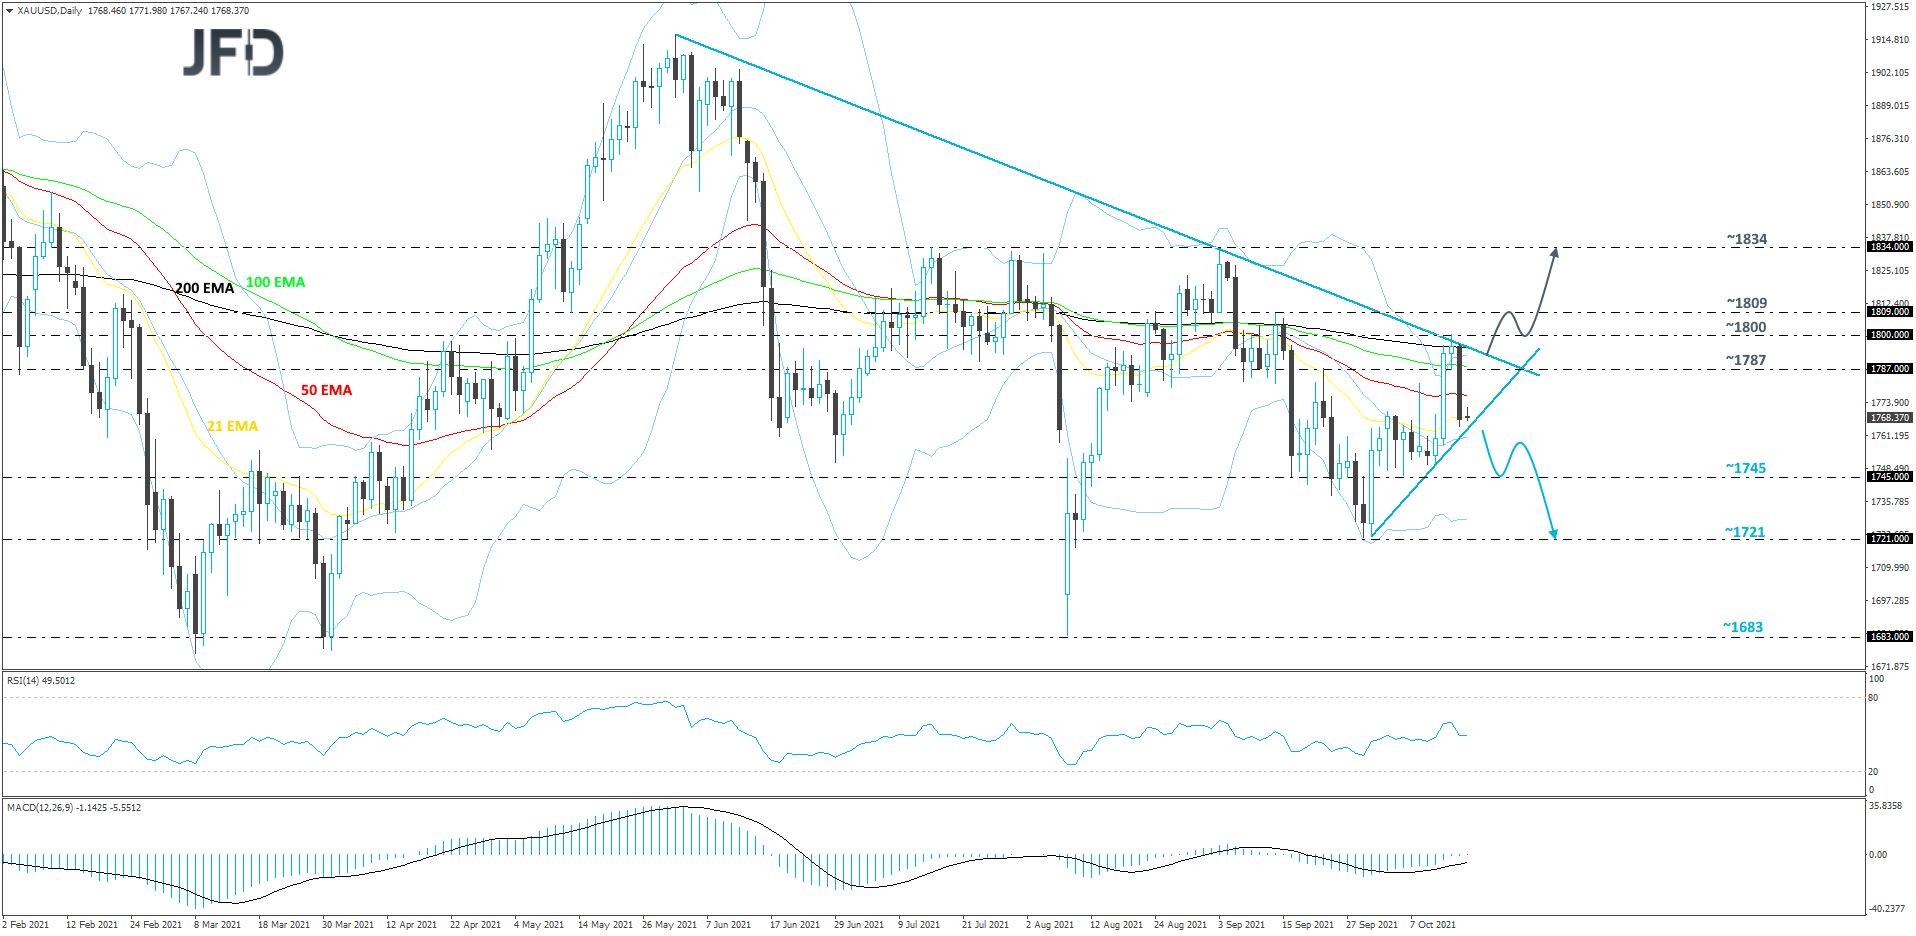
La semana pasada, el oro se movió al alza, pero encontró una fuerte resistencia cerca de la zona psicológica 1800 y cerca de una línea de resistencia a la baja a mediano plazo trazada desde el máximo del 1 de junio. Al mismo tiempo, el precio se mantiene por encima de la línea alcista tentativa a corto plazo trazada desde el mínimo del 30 de septiembre. Mientras la materia prima se mantenga entre las dos líneas de tendencia, tomaremos una postura neutral.
PERSPECTIVAS (ESCENARIO A / B)
Una ruptura de la línea alcista mencionada anteriormente podría conducir a nuevas caídas, ya que más vendedores pueden unirse. El oro podría caer al obstáculo de 1745, una ruptura del cual puede preparar el escenario para un movimiento a la zona de 1721, marcada por el punto más bajo de septiembre.
Por otro lado, para apuntar más alto, preferiríamos esperar una ruptura por encima de la línea bajista antes mencionada y el máximo de la semana pasada, que está cerca de la marca psicológica de 1800. Si ocurre tal ruptura, el oro puede viajar al obstáculo de 1809, que es el máximo del 14 de septiembre. Un nuevo impulso hacia el norte podría preparar el escenario para una prueba del nivel de 1834, que está marcado cerca de los puntos más altos de julio y septiembre.
4. ETH/USD PERSPECTIVAS SEMANALES
REPASO
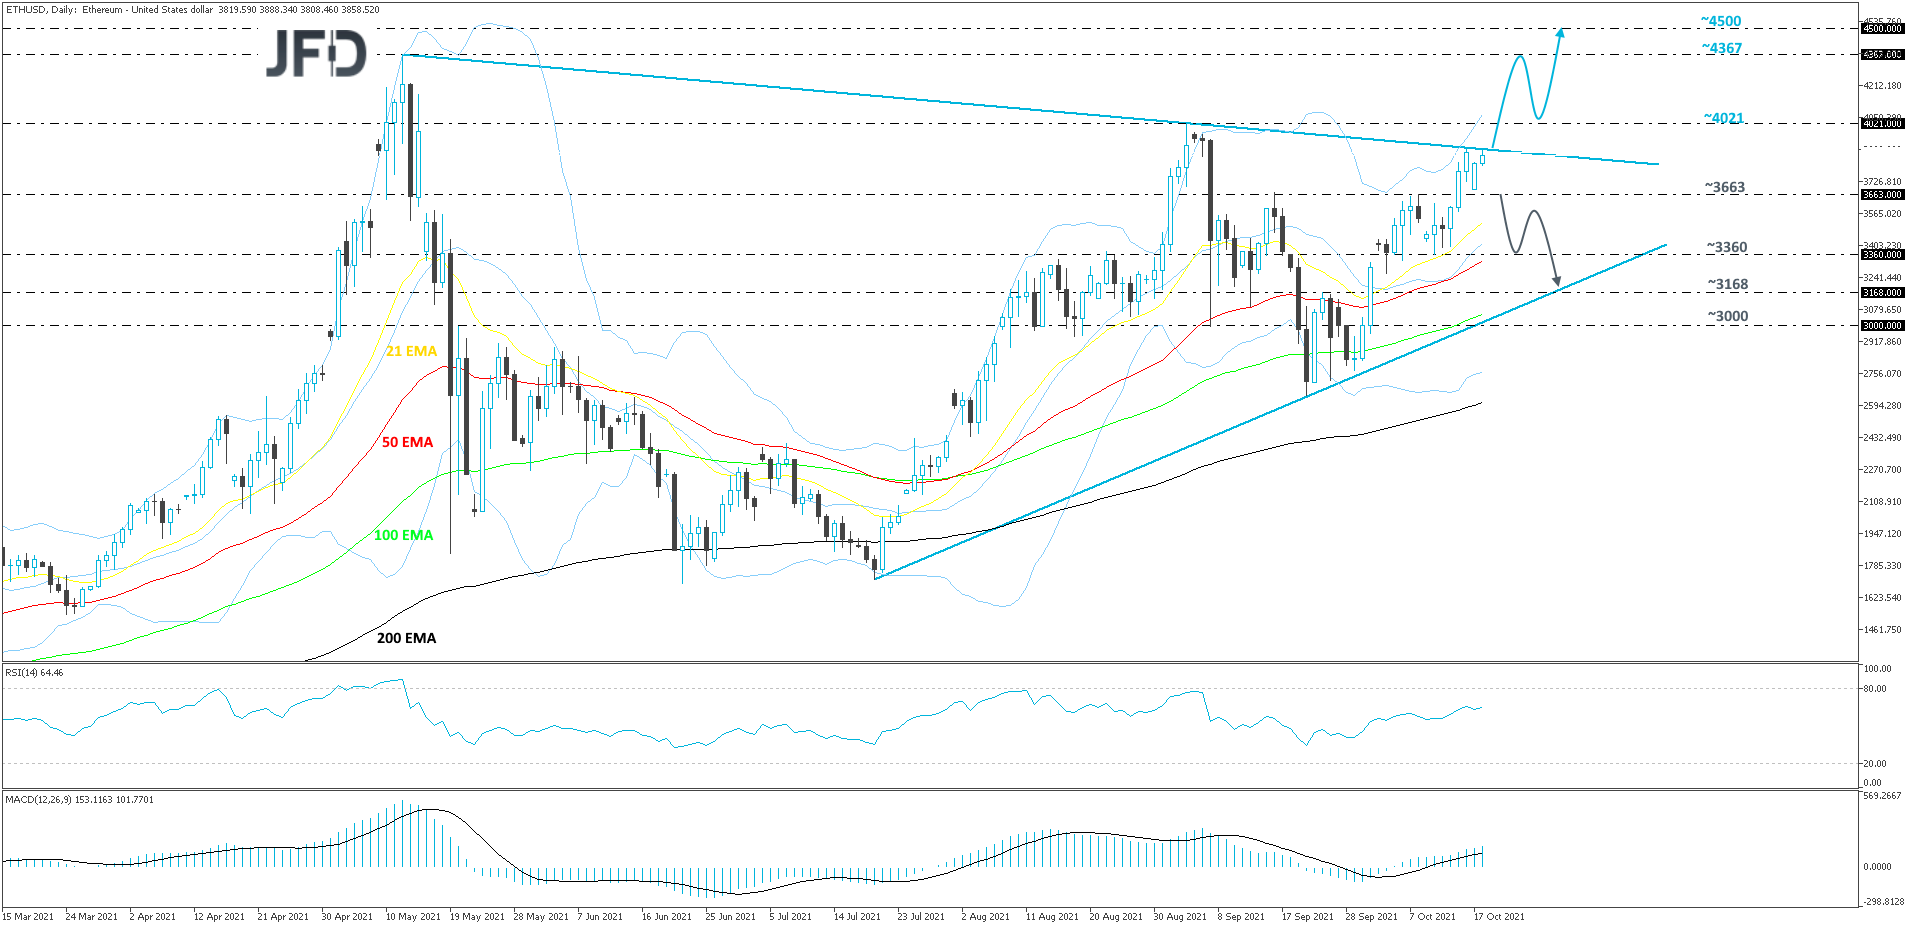
ETH / USD se negocia actualmente entre dos líneas de tendencia tentativas, una a la baja a mediano plazo extraída del máximo del 12 de mayo y una al alza a corto plazo tomada desde el mínimo del 20 de julio. En el momento de escribir este artículo, la criptomoneda está más cerca de la desventaja y, si puede superar esa línea, apuntaremos más alto. Dicho esto, siempre que la criptomoneda se mantenga entre las dos líneas de tendencia dadas, tomaremos una postura neutral.
PERSPECTIVAS (ESCENARIO A / B)
Una ruptura de la línea a la baja antes mencionada y un impulso por encima del punto más alto de septiembre, en 4021, pueden atraer a más compradores al juego, lo que posiblemente lleve a algunas áreas más altas. Es entonces cuando apuntaremos a la barrera 4367, marcada por el punto más alto de mayo. Si la compra no se detiene allí, una ruptura de esa barrera colocaría a la criptomoneda en un territorio inexplorado, abriendo potencialmente la puerta hacia el nivel 4500.
Alternativamente, una caída de el par por debajo del obstáculo de 3663, marcado por el máximo del 8 de octubre, podría traer más osos de regreso al campo. ETH / USD podría desplazarse a la zona de 3360, una ruptura de la cual podría preparar el escenario para un empujón al nivel de 3168, marcado por el máximo interno del 23 de septiembre. Por allí, la criptomoneda también puede probar la línea alcista antes mencionada, lo que podría proporcionar un soporte adicional.
5. EUR/USD PERSPECTIVAS SEMANALES
REPASO
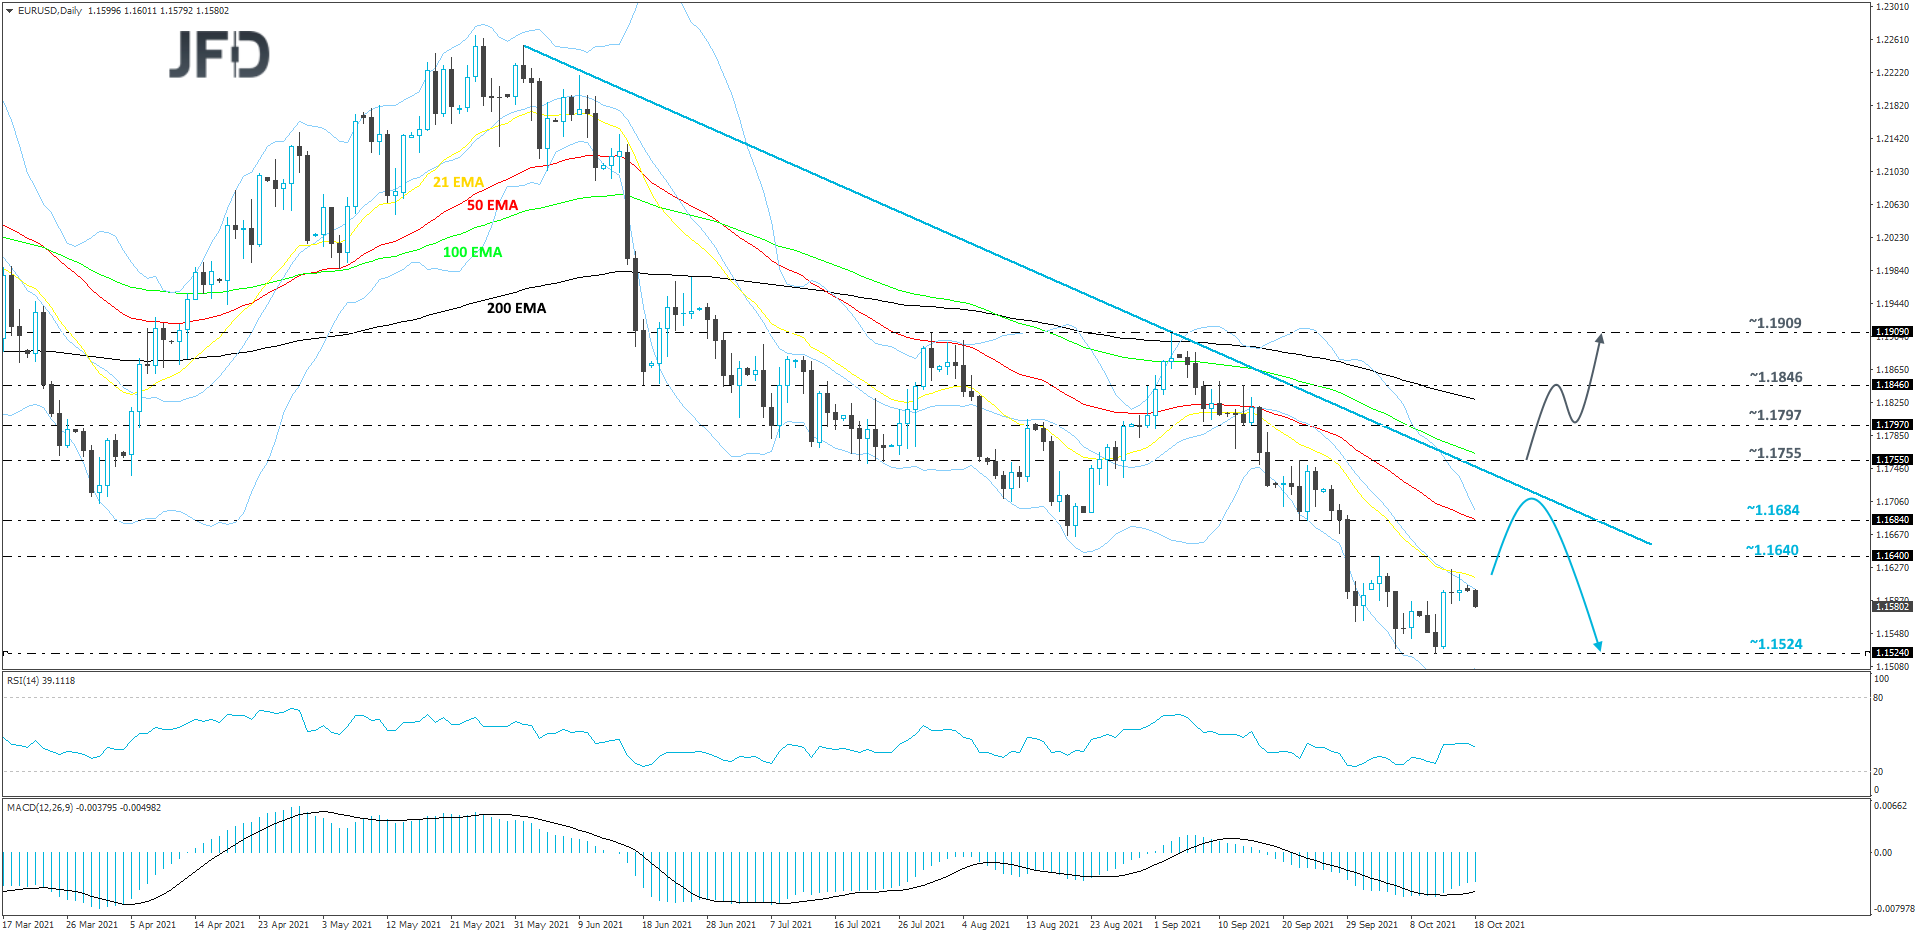
En general, el EUR / USD todavía cotiza por debajo de una línea de resistencia a la baja tentativa a medio plazo trazada desde el máximo del 1 de junio. La semana pasada, el par encontró un fuerte soporte cerca del obstáculo de 1.1524 y luego se movió al alza. Sin embargo, si el par se mueve más al norte, pero encuentra una fuerte resistencia cerca de esa línea a la baja, podríamos clasificar este movimiento como una corrección temporal antes de otra posible caída. Adoptaremos un enfoque cautelosamente bajista por ahora.
PERSPECTIVAS (ESCENARIO A / B)
Si el EUR / USD se desplaza un poco más alto, supera el obstáculo de 1.1640, junto con el obstáculo de 1.1684, pero encuentra resistencia cerca de la línea a la baja antes mencionada, esto podría resultar en otra caída. Si el par vuelve a moverse por debajo del área de 1,1640, marcada por el máximo del 4 de octubre, esto podría abrir el camino hacia el nivel de 1,1524, que es el punto más bajo actual de octubre.
Alternativamente, una ruptura de la línea a la baja antes mencionada y un empuje por encima de la barrera de 1.1755, marcada por el máximo del 22 de septiembre, que podría invitar a más compradores al juego, ya que podría ocurrir un cambio en la dirección de la tendencia actual. El EUR / USD puede viajar al obstáculo de 1.1797, o al obstáculo de 1.1846, marcado por el máximo del 14 de septiembre. Si la compra no se detiene allí, el próximo objetivo potencial podría estar en la zona de 1.1909, que está marcada cerca de los puntos más altos de julio y septiembre.
6. GBP/JPY PERSPECTIVAS SEMANALES
REPASO
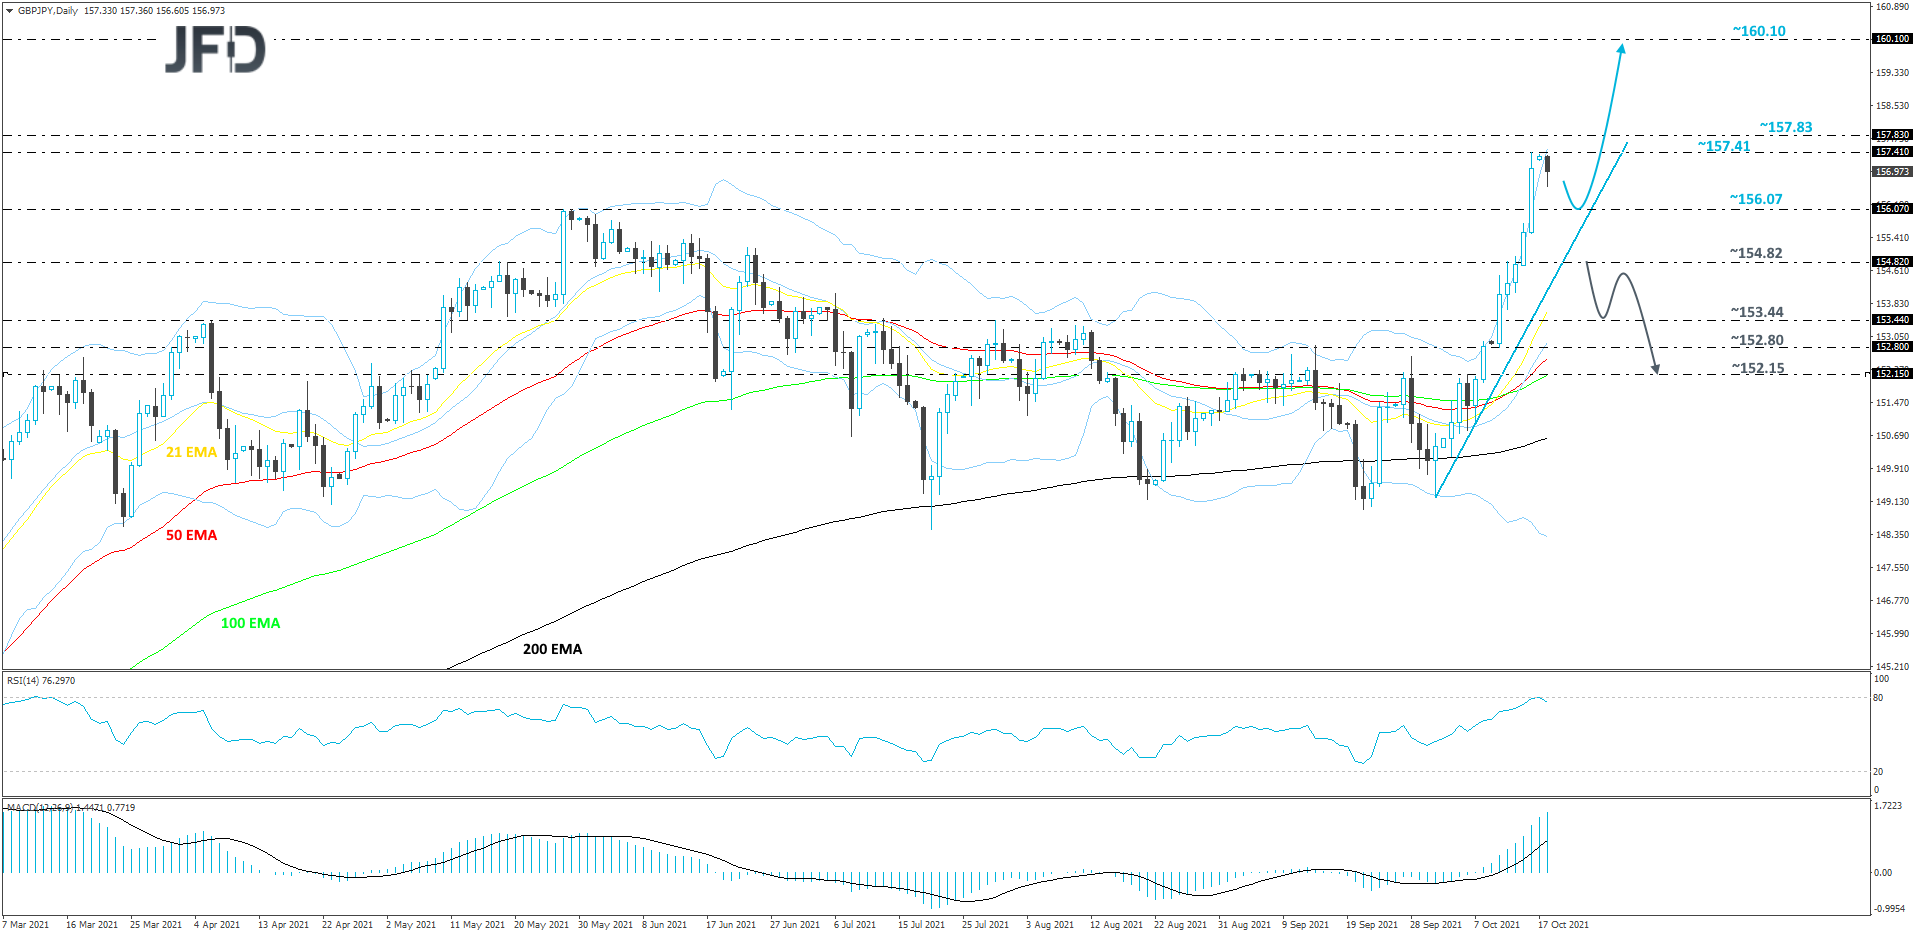
Se vio que el GBP / JPY se movía con fuerza al alza la semana pasada, mientras se negociaba por encima de una línea de soporte al alza tentativa a corto plazo tomada desde el mínimo del 1 de octubre. Por ahora, parece que la tendencia alcista sigue siendo fuerte y mientras el par se mantenga por encima de esa línea alcista, apuntaremos más alto.
PERSPECTIVAS (ESCENARIO A / B)
Un movimiento más hacia el norte podría acercar el par al territorio de 157.83, marcado por el máximo del 24 de junio de 2016, donde puede ocurrir un retraso temporal. El GBP / JPY podría incluso retroceder un poco, acercándose a la línea alcista antes mencionada. Si proporciona soporte una vez más, los compradores podrían aprovechar el par más baja y volver a subirla. El rebote podría resultar en una ruptura del obstáculo de 157,83, donde el próximo objetivo posible puede estar en 160,10, que es el punto más alto de junio de 2016.
Una ruptura de la línea alcista discutida anteriormente podría traer más vendedores al juego, especialmente si el par también cae en algún lugar por debajo del obstáculo de 154.82, marcado por el máximo del 12 de octubre. El GBP / JPY podría caer a la zona de 153,44, marcada por el máximo del 29 de julio. Si la caída continúa, el par puede terminar probando el mínimo de la semana pasada, en 152.80, o el nivel de 152.15, que es el máximo interno del 6 de octubre.
7. IBM Acción PERSPECTIVAS SEMANALES
REPASO
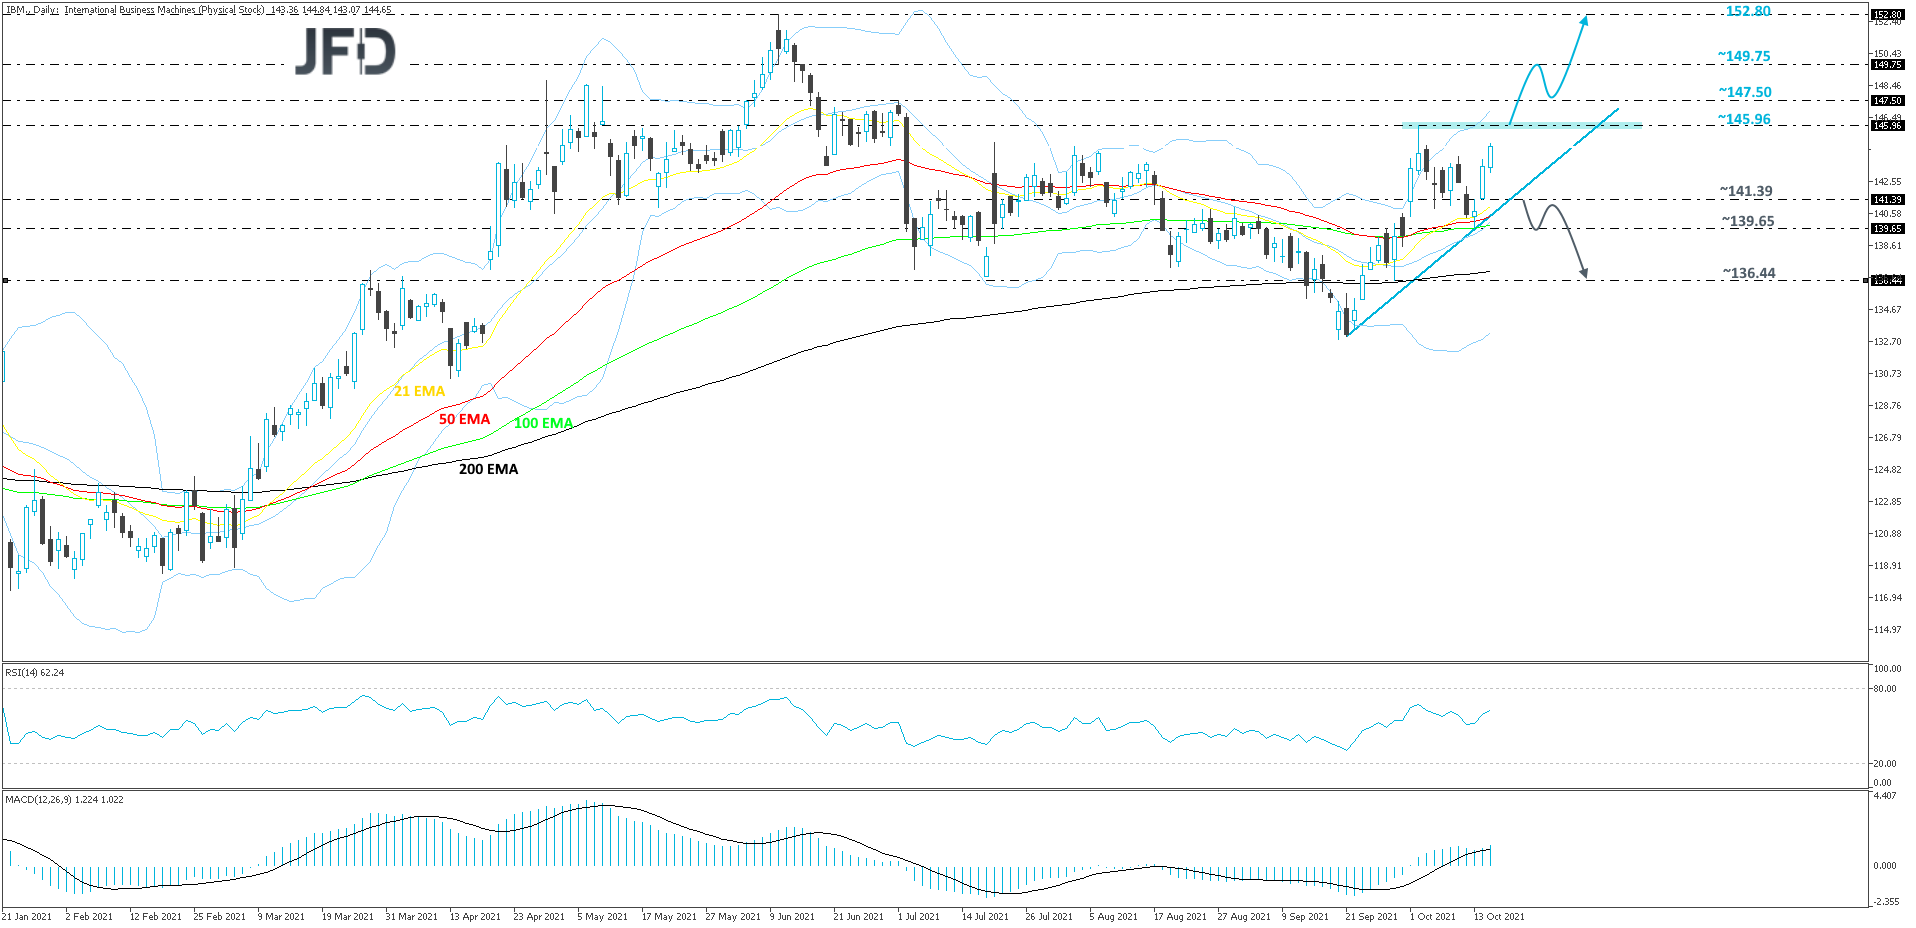
La imagen técnica de las acciones comunes de IBM (NYSE: IBM) muestra que el precio de la acción está actualmente por encima de una línea de soporte al alza tentativa a corto plazo tomada desde el mínimo del 21 de septiembre. Aunque existe una buena posibilidad de que la acción continúe con su viaje hacia el norte, todavía preferiríamos esperar una explosión por encima del punto más alto actual del primero de octubre, que está en 145,96.
PERSPECTIVAS (ESCENARIO A / B)
Si, finalmente, se produce esa ruptura, esto confirmaría un próximo máximo más alto, posiblemente abriendo la puerta a algunas áreas más altas. IBM podría subir al obstáculo de 147.50, o al obstáculo de 149.75, marcado por el punto más alto de julio y el mínimo interno del 10 de junio. Si los compradores todavía están interesados en las acciones en el nivel posterior, esto puede ayudar a llevarlas a la zona de 152,80, que es el punto más alto de junio.
Alternativamente, si la línea alcista antes mencionada se rompe y el precio de la acción cae por debajo del obstáculo de 141.39, marcado por el máximo interno del 13 de octubre, eso podría alejar a los compradores de ingresar al campo por un tiempo. IBM podría viajar al obstáculo 139.65, una ruptura del cual podría despejar el camino hacia el área de 136.44, que es el mínimo del 29 de septiembre.
Vista previa del mercado semanal de divisas
Perspectiva semanal del mercado: 18 - 22 de octubre: PMI, IPC del Reino Unido y Canada bajo el radar
Los participantes del mercado empiezan la semana muy ocupados con los datos del PIB de China, que fueron peores de lo esperado, lo que obligó a reducir la exposición al riesgo. En los próximos días, es probable, que la inflación vuelva a ser el centro de atención, y el Reino Unido y Canadá informaron sus cifras de septiembre. Con la última escasez de suministro en todo el mundo, los PMI preliminares de la zona euro, el Reino Unido y los EE.UU. también pueden atraer una atención especial.
El lunes, los datos más importantes ya se publicaron y son el IPC de Nueva Zelanda para el tercer trimestre y el PIB de China para ese trimestre.
Poniendo la pelota en marcha con el IPC de Nueva Zelanda, la tasa intertrimestral saltó a + 2.2% desde + 1.3%, empujando la tasa interanual hasta + 4.9% desde + 3.3%. En su última reunión, el RBNZ elevó las tasas de interés en 25 puntos básicos como se esperaba ampliamente, mientras que en la declaración adjunta, los funcionarios se mostraron optimistas y señalaron que se espera una mayor eliminación del estímulo de la política monetaria con el tiempo. Por lo tanto, la aceleración de la inflación puede haber aumentado las posibilidades de que este Banco vuelva a subir las tasas muy pronto, y es por eso que el Kiwi se encontró como el segundo ganador entre las principales monedas esta mañana. Sin embargo, un endurecimiento más agresivo por parte de los bancos centrales de todo el mundo podría influir en el sentimiento general del mercado y, por lo tanto, mantener limitadas las ganancias del Kiwi vinculado al riesgo.

Speaking about the broader investor morale, overnight, as indicated by the performance in Asian equities, market participants may have decided to reduce their risk exposure, and the reason may have been the more-than-expected slowdown in China’s GDP for Q3. In quarterly terms, the world’s second largest economy slowed to +0.2% from +1.2%, something that pushed the yoy rate down to +4.9% from 7.9%. Fixed asset investment and industrial production for September also slowed. Only retail sales accelerated. China has been facing several problems recently, form potential property defaults due to Evergrande’s failure to pay interest to its bond holders, to power outages, and from stricter government regulation on tech firms, to fresh lockdown measures due to the spreading of the Delta coronavirus variant. Therefore, the more-than-expected slowdown in Q3 may have raised concerns over how the economy could fare in the last three months of the year, and what could be the spillover effect to the rest of the world.
Hablando sobre la moral de los inversores en general, de la noche a la mañana, como lo indica el desempeño de las acciones asiáticas, los participantes del mercado pueden haber decidido reducir su exposición al riesgo, y la razón puede haber sido la desaceleración más de la esperada en el PIB de China para el tercer trimestre. En términos trimestrales, la segunda economía más grande del mundo se desaceleró a + 0,2% desde + 1,2%, algo que empujó la tasa interanual a + 4,9% desde 7,9%. La inversión en activos fijos y la producción industrial de septiembre también se desaceleraron. Solo se aceleraron las ventas minoristas. China ha enfrentado varios problemas recientemente, desde posibles incumplimientos de propiedades debido a que Evergrande no pagó intereses a sus tenedores de bonos, cortes de energía y desde una regulación gubernamental más estricta sobre las empresas de tecnología, hasta nuevas medidas de bloqueo debido a la propagación de la variante del coronavirus Delta. Por lo tanto, la desaceleración más de lo esperado en el tercer trimestre puede haber generado preocupaciones sobre cómo podría ir la economía en los últimos tres meses del año y cuál podría ser el efecto de contagio al resto del mundo.

Más adelante en el día, obtenemos la producción industrial de EE. UU. Para septiembre y la Encuesta de perspectivas comerciales del BoC. Se espera que la producción industrial de EE. UU. Se haya desacelerado a + 0.2% intermensual desde + 0.4%, mientras que examinaremos la Encuesta de Perspectivas de Negocios del BoC para ver qué tan bien se desempeñaron las empresas canadienses. Un informe optimista podría, combinado con la aceleración de la inflación el miércoles, podría agregar más credibilidad al caso de una mayor reducción por parte del BoC en su próxima reunión de política monetaria, programada para el 27 de octubre.
El martes, durante la sesión asiática, el RBA publica las actas de su última reunión, mientras que más tarde, se publicarán los permisos de construcción de EE. UU. Y la construcción de viviendas para septiembre. Con respecto a las actas de RBA, no esperamos fuegos artificiales. En esa reunión, el Banco mantuvo intactas todas sus configuraciones de política, y los funcionarios señalaron que continuarán comprando valores gubernamentales al ritmo actual hasta al menos mediados de febrero y mantuvieron la opinión de que es poco probable que las tasas de interés aumenten antes de 2024. También se mostró relativamente optimista y dijo que se espera que el retroceso de la expansión económica sea solo temporal y que, a medida que aumenten las tasas de vacunación y se alivien las restricciones, se espera que la economía se recupere. Entonces, esperamos que las actas reflejen eso.
En cuanto a los datos de EE. UU., se espera que los permisos de construcción hayan disminuido un poco, mientras que se pronostica que la construcción de viviendas aumentará ligeramente.
El miércoles, la inflación volverá a ocupar un lugar central, y los IPC de Reino Unido y Canadá de septiembre entrarán en el centro de atención. También están saliendo los IPC finales de la Eurozona de septiembre, pero como siempre es el caso, se espera que confirmen sus estimaciones preliminares y, por lo tanto, esperamos que pasen desapercibidos.
Con respecto a los datos del Reino Unido, se espera que la tasa del IPC general se mantenga estable en + 3,2% interanual, mientras que se prevé que la tasa básica se haya reducido a + 3,0% interanual desde + 3,1%. A pesar de la posible desaceleración de la inflación subyacente, se espera que ambas tasas se mantengan muy por encima del objetivo del 2% del Banco de Inglaterra. Por lo tanto, si se cumplen las previsiones, dudamos que puedan alterar las expectativas del mercado en torno a los planes de política futuros del Banco de Inglaterra. Con el gobernador del Banco de Inglaterra, Andrew Bailey, y el miembro del MPC, Michael Saunders, expresando su voluntad de presionar el botón de aumento pronto, los participantes del mercado han estado anticipando un aumento de 15 puntos básicos antes de fin de año.

Sin embargo, a pesar del último repunte de la divisa británica, que fue el principal ganador frente a las otras grandes divisas el viernes y hoy en Asia, somos un poco más cautelosos con respecto a nuevos avances. Esto se debe a que no vemos mucho espacio para que surjan expectativas de alza y a los titulares preocupantes que rodean la economía del Reino Unido. Tendremos una idea más clara al respecto a partir de los PMI preliminares de octubre, que se publicarán el viernes. Sí, la perspectiva técnica de la libra se ha vuelto positiva frente a la mayoría de sus pares, pero somos reacios a pedir una recuperación duradera. Preferimos ir paso a paso. Por ahora, seguiremos apuntando más alto, pero ante el primer signo de debilidad, reevaluaremos las perspectivas.
En cuanto a las cifras canadienses, se espera que la tasa del IPC general haya subido hasta un + 4,3% interanual desde un + 4,1%, mientras que no hay ninguna previsión disponible para la principal. Como ya hemos señalado, la aceleración de la inflación podría contribuir a una mayor reducción por parte del BoC en la reunión de la próxima semana y puede resultar de apoyo para el dólar canadiense, que ha tenido un desempeño muy bueno recientemente, ayudado por el repunte de los precios del petróleo. No olvidemos que Canadá es el quinto país productor de petróleo del mundo, mientras que ocupa el cuarto lugar en términos de exportaciones.

El jueves, la única publicación que vale la pena mencionar son las ventas de viviendas existentes en EE. UU. Para septiembre, con expectativas que apuntan a un pequeño aumento.
Finalmente, el viernes, es probable que el foco de atención caiga en los PMI preliminares de octubre de la zona euro, el Reino Unido y los EE. UU. En la zona del euro, se espera que tanto el índice de manufactura como el de servicios hayan disminuido algo, algo que llevará al compuesto a 55,4 desde 56,4. Esto podría confirmar que la última escasez de energía ha dejado su huella en la economía de la zona euro y puede pesar algo sobre el euro. No hay pronósticos disponibles para las impresiones del Reino Unido, mientras que en los EE. UU., Las expectativas son solo para cambios fraccionarios, que si se materializan, no esperamos que tengan un impacto importante en el dólar, ya que apenas pueden alterar las expectativas en torno al curso de la Fed. acción. A partir de ahora, los participantes del mercado siguen convencidos de que el Comité comenzará su proceso de reducción gradual en noviembre, mientras que, según los futuros de los fondos de la Fed, esperan una subida de 25 puntos básicos en noviembre de 2022.

En cuanto al resto de las publicaciones del viernes, durante la sesión asiática, se publicarán los IPC nacionales de Japón de septiembre, mientras que más tarde, durante la primera sesión de la UE, se publicarán las ventas minoristas del Reino Unido para el mismo mes. En Japón, no hay ningún pronóstico disponible para la impresión del titular, mientras que se espera que el principal se haya recuperado a + 0.1% interanual desde -0.2%. Sin embargo, esto seguirá estando muy por debajo del objetivo del 2% del Banco de Japón, y es poco probable que tiente a los responsables políticos a pensar en retirar el apoyo en el corto plazo. Se espera que tanto las ventas minoristas principales como las principales del Reino Unido se hayan recuperado en septiembre después de caer en agosto.
Aviso de Riesgos:
El contenido que producimos no constituye asesoramiento de inversión o recomendación de inversión (no debe considerarse como tal) y de ninguna manera constituye una invitación para adquirir ningún instrumento o producto financiero. El Grupo de Compañías de JFD, sus afiliados, agentes, directores, funcionarios o empleados no son responsables de ningún daño que pueda ser causado por comentarios o declaraciones individuales de analistas de JFD y no asume ninguna responsabilidad con respecto a la integridad y corrección del contenido presentado. El inversor es el único responsable del riesgo de sus decisiones de inversión. En consecuencia, debe buscar, si lo considera apropiado, asesoramiento profesional independiente relevante sobre la inversión considerada. Los análisis y comentarios presentados no incluyen ninguna consideración de sus objetivos personales de inversión, circunstancias financieras o necesidades. El contenido no se ha preparado de acuerdo con los requisitos legales para los análisis financieros y, por lo tanto, el lector debe verlo como información de marketing. JFD prohíbe la duplicación o publicación sin aprobación explícita.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. El 73,90% de las cuentas de inversores minoristas pierden dinero cuando negocian CFD con la Compañía. Debe considerar si comprende cómo funcionan los CFD y si puede permitirse correr el alto riesgo de perder su dinero. Lea la Divulgación completa de riesgos.
Copyright 2021 JFD Group Ltd.